Gasspeicher
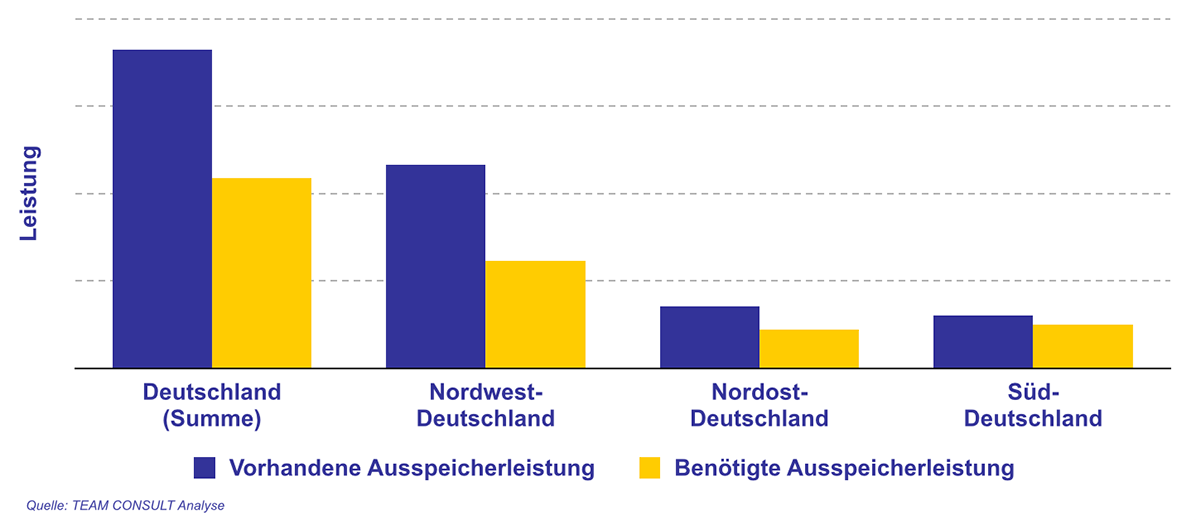
Die letzten Jahre stellten die Betreiber von Gasspeichern in Deutschland und auch in Europa vor ganz besondere Herausforderungen. Der Markt war und ist gekennzeichnet durch Überkapazitäten. Dies betrifft nicht nur die Volumenkapazität (AGV), sondern auch die Leistung. Für die Ausspeicherleistung ist dies in der folgenden Abbildung illustrativ dargestellt.
Ein intensiver Wettbewerb, veränderte Marktbedingungen und die im Asset-Geschäft typische Kombination von geringen variablen Kosten und mit hohen Kapitalkosten haben in vielen Fällen zu Marktpreisen geführt, die nicht annähernd die Vollkosten decken. Zugleich wird den Gasspeichern ein hoher Wert zuerkannt, nicht nur für die Erfüllung der „traditionellen“ Speicherfunktionen wie die Herstellung des saisonalen Swing und die Deckung von Bedarfsspitzen. Gasspeicher stellen eine Versicherung gegen unvorhergesehene Ereignisse dar, wie z.B. durch die Bereitstellungen zusätzlicher Mengen und Leistungen bei Extremwetterereignissen sowie Produktions- oder Leitungsausfällen. Dieser Wert kann zurzeit bei der Vermarktung von Speicherkapazität jedoch nicht monetisiert werden.
Ungewisse Aussichten
Es gibt verschiedene Entwicklungen im europäischen Gasmarkt, die in ihren Auswirkungen auf den Speichermarkt gegenläufig sind und zu einer hohen Unsicherheit für die Zukunft der Gasspeicher führen. Kurz- bis mittelfristig wird die europäische Gasproduktion weiter zurückgehen und mit ihr auch ihr saisonaler Swing, was an und für sich den Bedarf an Speichern erhöht. Dagegen steht der Trend zu einem geringeren Gasverbrauch, der den Speicherbedarf reduziert. Langfristig wird Gasspeichern zum Teil auch eine Schlüsselrolle für die Sektorkopplung zugeschrieben – als langfristiger und großvolumiger Speicher für die gasförmige Speicherung überschüssiger Strommengen aus erneuerbarer Produktion. Ob die Gasspeicher im Rahmen der Energiewende in Zukunft genutzt werden, hängt auch stark von politischen Weichenstellungen ab.
Drängende Fragen
In diesem Zusammenhang stellen sich vor allem für Speicherbetreiber, Speichernutzer und Speichereigentümer, für Investoren und nicht zuletzt auch für politische Akteure maßgebliche Fragen, wie z.B.:
- Was sind die relevanten Einflussfaktoren für die Entwicklung des Gasspeichermarkts in Deutschland und Europa?
- Wie werden sich Auslastung der Speicher, Preise, Erlöse und Kosten entwickeln?
- Welche Speicheranlagen würden eine Konsolidierungsphase am ehesten überstehen?
- Gibt es unterbewertete Speicher-Assets, deren Erwerb sich lohnt?
- Müssen auf bestimmte Speicheranlagen Wertberichtigungen vorgenommen werden, und ggf. in welcher Höhe?
- Was sind die in Zukunft relevanten und einträglichen Speicherprodukte?
- Wie sollten die politischen Rahmenbedingungen gesetzt sein, damit sichergestellt ist, dass es in Zukunft weder zu hohen Überkapazitäten noch zu einem Mangel an Gasspeicherkapazität kommt?
- Wie kann die Speicherbranche ihre Anliegen in die politische Diskussion einbringen?
Beratungsleistungen
Vor diesem Hintergrund bieten wir die folgenden Beratungsleistungen an:
- Benchmarking von Gasspeichern
- Evaluierung von Investitions- oder Desinvestitionsvorhaben
- Due Diligence für Investoren
- Unterstützung von Preisrevisions- und Schiedsverfahren für Speicher- oder Flexibilitätsverträge
- Marktanalysen und Entwicklungsszenarien für den Gasspeichermarkt
- Strategieentwicklung für Speicherbetreiber
- Entwicklung von Speicherprodukten
Publikationen
Speicherfüllstände KW 43
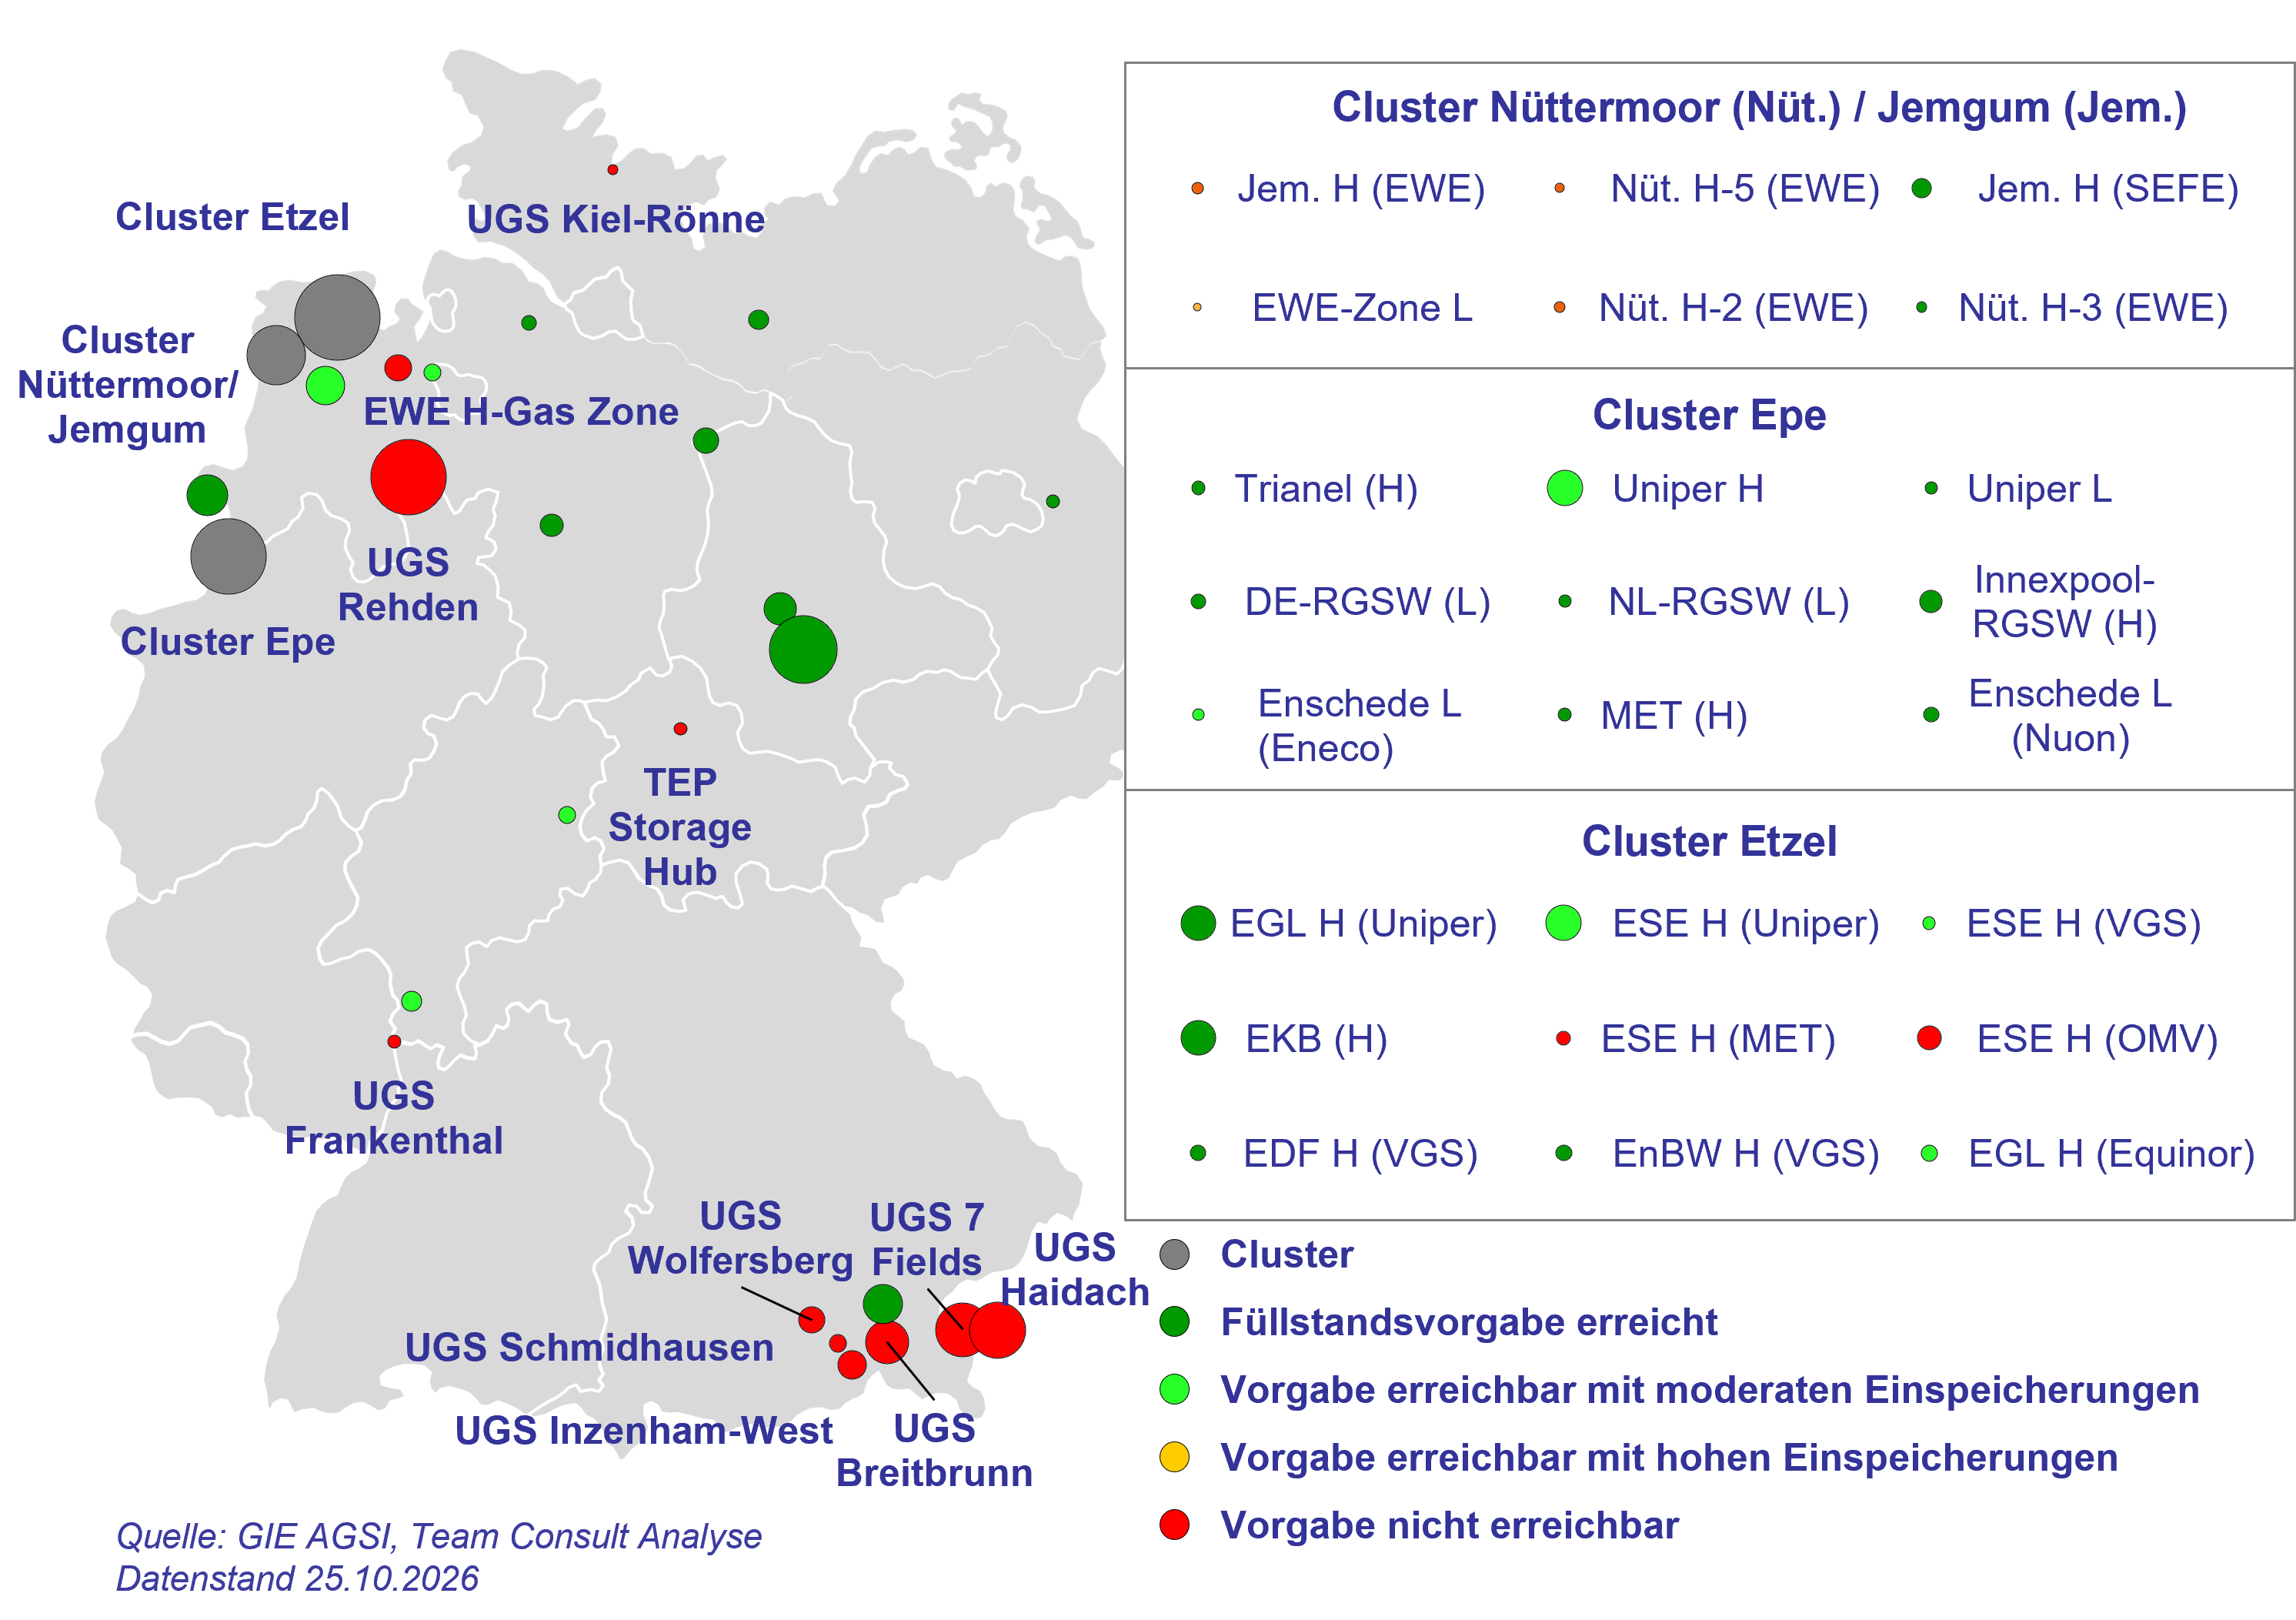
- Veränderungen gegenüber der letzten Ausgabe:
- 1 Speicher hat die Füllstandsvorgabe erreicht: UGS Bierwang,
- 2 Speicher haben wegen Ausspeicherungen wieder einen niedrigeren Füllstand als vorgegeben: UGS Etzel EGL (Equinor) und UGS EWE-Zone L.
- 2 Speicher können die Füllstandsvorgabe nicht mehr erreichen: EWE H-Gas Zone und TEP Storage HUB (Allmenhausen, Kirchheiligen). Zudem kann UGS Haidach nur noch einen Füllstand von 78% erreichen; für den Speicher in Österreich gelten allerdings die deutschen Füllstandsvorgaben nicht.
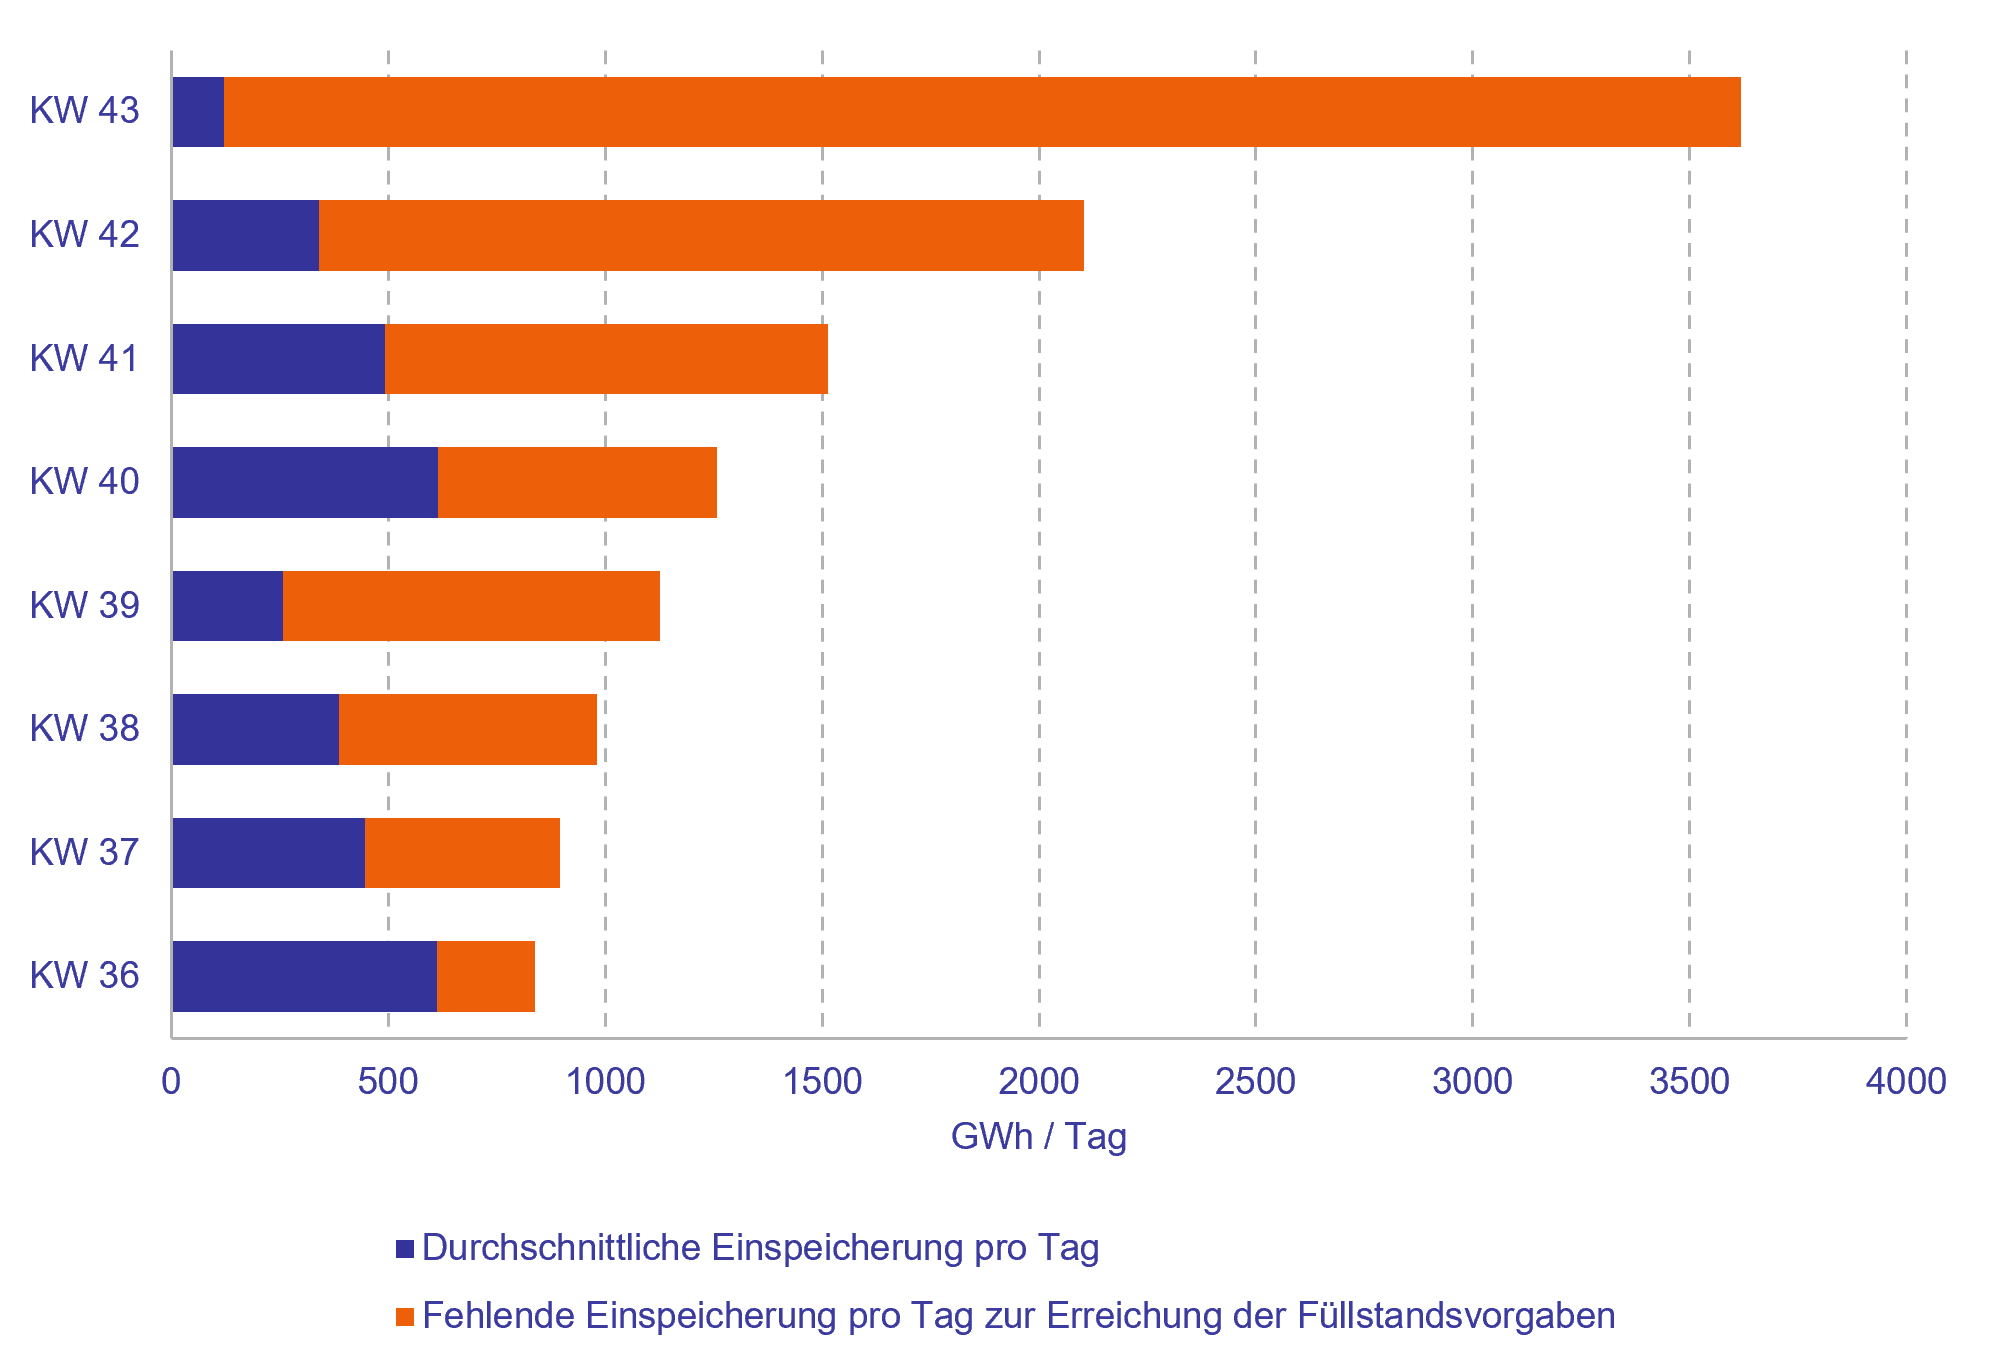
- Einspeichersaldo im Zeitraum 19.10.–25.10.: 0,8 TWh
- Durchschnittlicher Füllstand: 62,4 %.
- Im Wochenvergleich sind die durchschnittlichen Netto-Einspeicherungen um 66% gesunken.
- 21 Speicher hatten einen negativen Einspeichersaldo; insgesamt wurden aus diesen Speichern 1,1 TWh ausgespeichert, davon 224,5 GWh in UGS 7 Fields, 186 GWh in UGS Haidach und 119,5 GWh in UGS Uelsen.
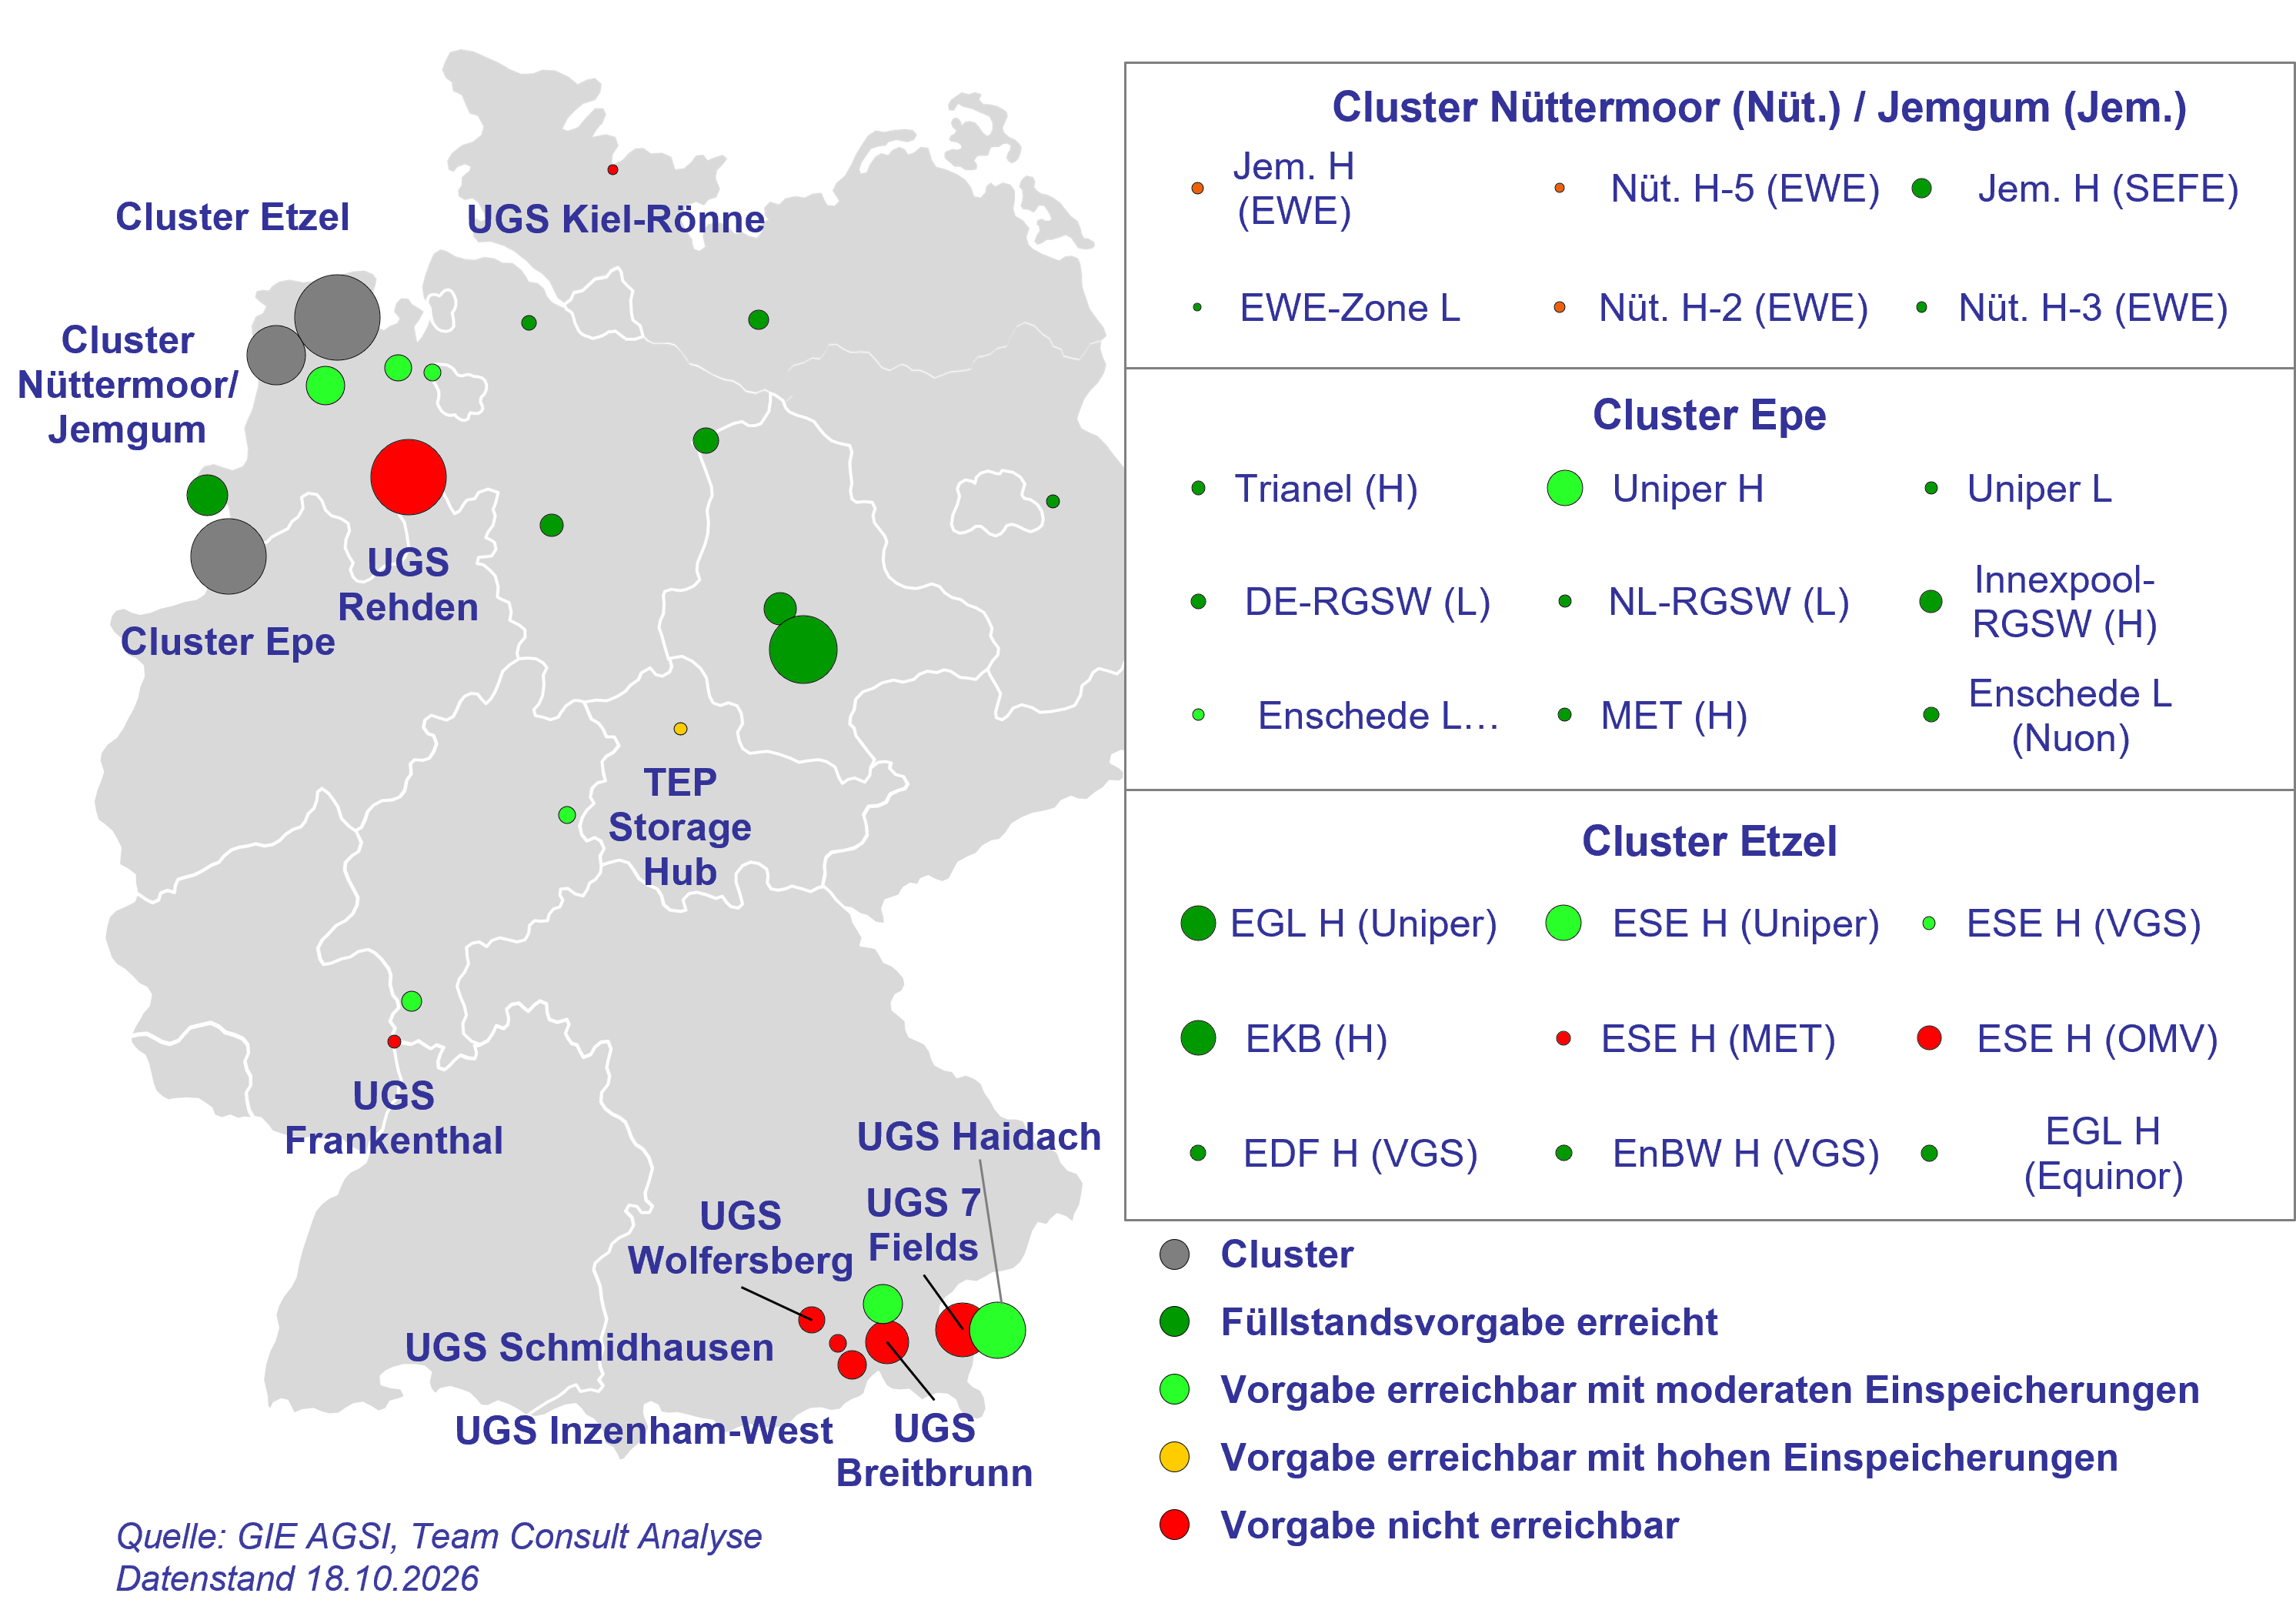
- Die Erdgasspeicher in Deutschland und zwei Speicherstandorte in Österreich (7 Fields und Haidach, die an das deutsche Fernleitungsnetz angeschlossen sind) werden anhand ihrer Aussichten auf das Erreichen der vorgeschriebenen Speicherfüllstände erfasst und kategorisiert. Einige Speicher werden zu Clustern zusammengefasst, wenn sie geografisch nahe beieinander liegen (was an drei verschiedenen Standorten der Fall ist: EPE, Etzel und Nüttermoor/Jemgum).
- 22 von 48 Speichern haben die Füllstandvorgabe bereits erreicht (dunkelgrüne Kategorie). 10 Speicher befinden sich in der hellgrünen Kategorie, was bedeutet, dass der Zielfüllstand des jeweiligen Speichers bis zum 1. November erreicht werden kann, wenn in der verbleibenden Zeit bis zum 1. November täglich durchschnittlich bis zu 75 % der technischen Einspeicherkapazität genutzt werden. Speicher, die tägliche Einspeicherungen von mehr als 75 % der technischen Einspeicherkapazität erfordern (im Durchschnitt bis zum 1. November), befinden sich in der gelben Kategorie.
- 14 von 46 Speichern in Deutschland können den Zielfüllstand nicht mehr erreichen, selbst wenn die technische Einspeicherkapazität an jedem verbleibenden Tag bis zum 1. November voll ausgeschöpft würde (rote Kategorie). Darunter sind fünf Porenspeicher in Süddeutschland, Nüttermoor H-2 und H-5, UGS Rehden, UGS Kiel-Rönne, UGS Etzel ESE (MET und OMV), UGS Jemgum H (EWE), UGS Etzel EGL (Equinor) und UGS EWE-Zone L. Zudem können UGS 7 Fields und UGS Haidach nur maximal 68% bzw. 78% erreichen, für die Speicher in Österreich gelten allerdings die deutschen Füllstandsvorgaben nicht.
- Der EEX-THE Spotmarktpreis liegt derzeit €2,29/MWh unterhalb des Preises für den Vertrag für das Q1’27, was nur einen geringen Anreiz zur Einspreicherung von Gas bietet.
- Der THE Preis ist um €0,27/MWh höher als der JKM Preis für Dezember 2026, was Europa und Asien fast gleich attraktiv für LNG-Lieferungen macht. (Datenstand 26.10.2026).
- Wenn alle Speicher in Deutschland exakt ihre Füllstandsvorgabe erreichen würden, bedeutete dies im deutschlandweiten gewichteten Mittel einen Füllstand von 71,4 %; zurzeit liegt der gesamte Füllstand der deutschen Speicher nur bei 61,6%. Unter der Annahme, dass die durchschnittliche tägliche Einspeicherung auf dem Niveau der letzten 7 Tage anhält, würde bis zum 1. November ein Füllstand von nur 62,1 % in Deutschland erreicht. Wenn die durchschnittliche tägliche Einspeicherung auf dem Niveau der letzten 21 Tage anhält, würde ein Wert von 62,5 % erreicht.
Speicherfüllstände KW 42
- Veränderungen gegenüber der letzten Ausgabe:
- 6 Speicher haben die Füllstandsvorgabe erreicht: Innexpool RWEGSW, UGS Etzel EKB, UGS Etzel EnBW (VGS), UGS Harsefeld, VGS Storage Hub (Bernburg, Bad Lauchstädt, Katharina) und UGS Epe Uniper L-Gas,
- 3 Speicher haben wegen Ausspeicherungen wieder einen niedrigeren Füllstand als vorgegeben: VGS Zone MND ESG (UGS Stockstadt + UGS Hähnlein), UGS Enschede Epe (Eneco) und VSP Nord (Rehden, Jemgum).
- 3 Speicher können die Füllstandsvorgabe nicht mehr erreichen: UGS Jemgum H (EWE), UGS Etzel ESE (OMV) und UGS Etzel ESE (MET). Zudem kann UGS 7 Fields nur noch einen Füllstand von 75% erreichen; für den Speicher in Österreich gelten allerdings die deutschen Füllstandsvorgaben nicht.
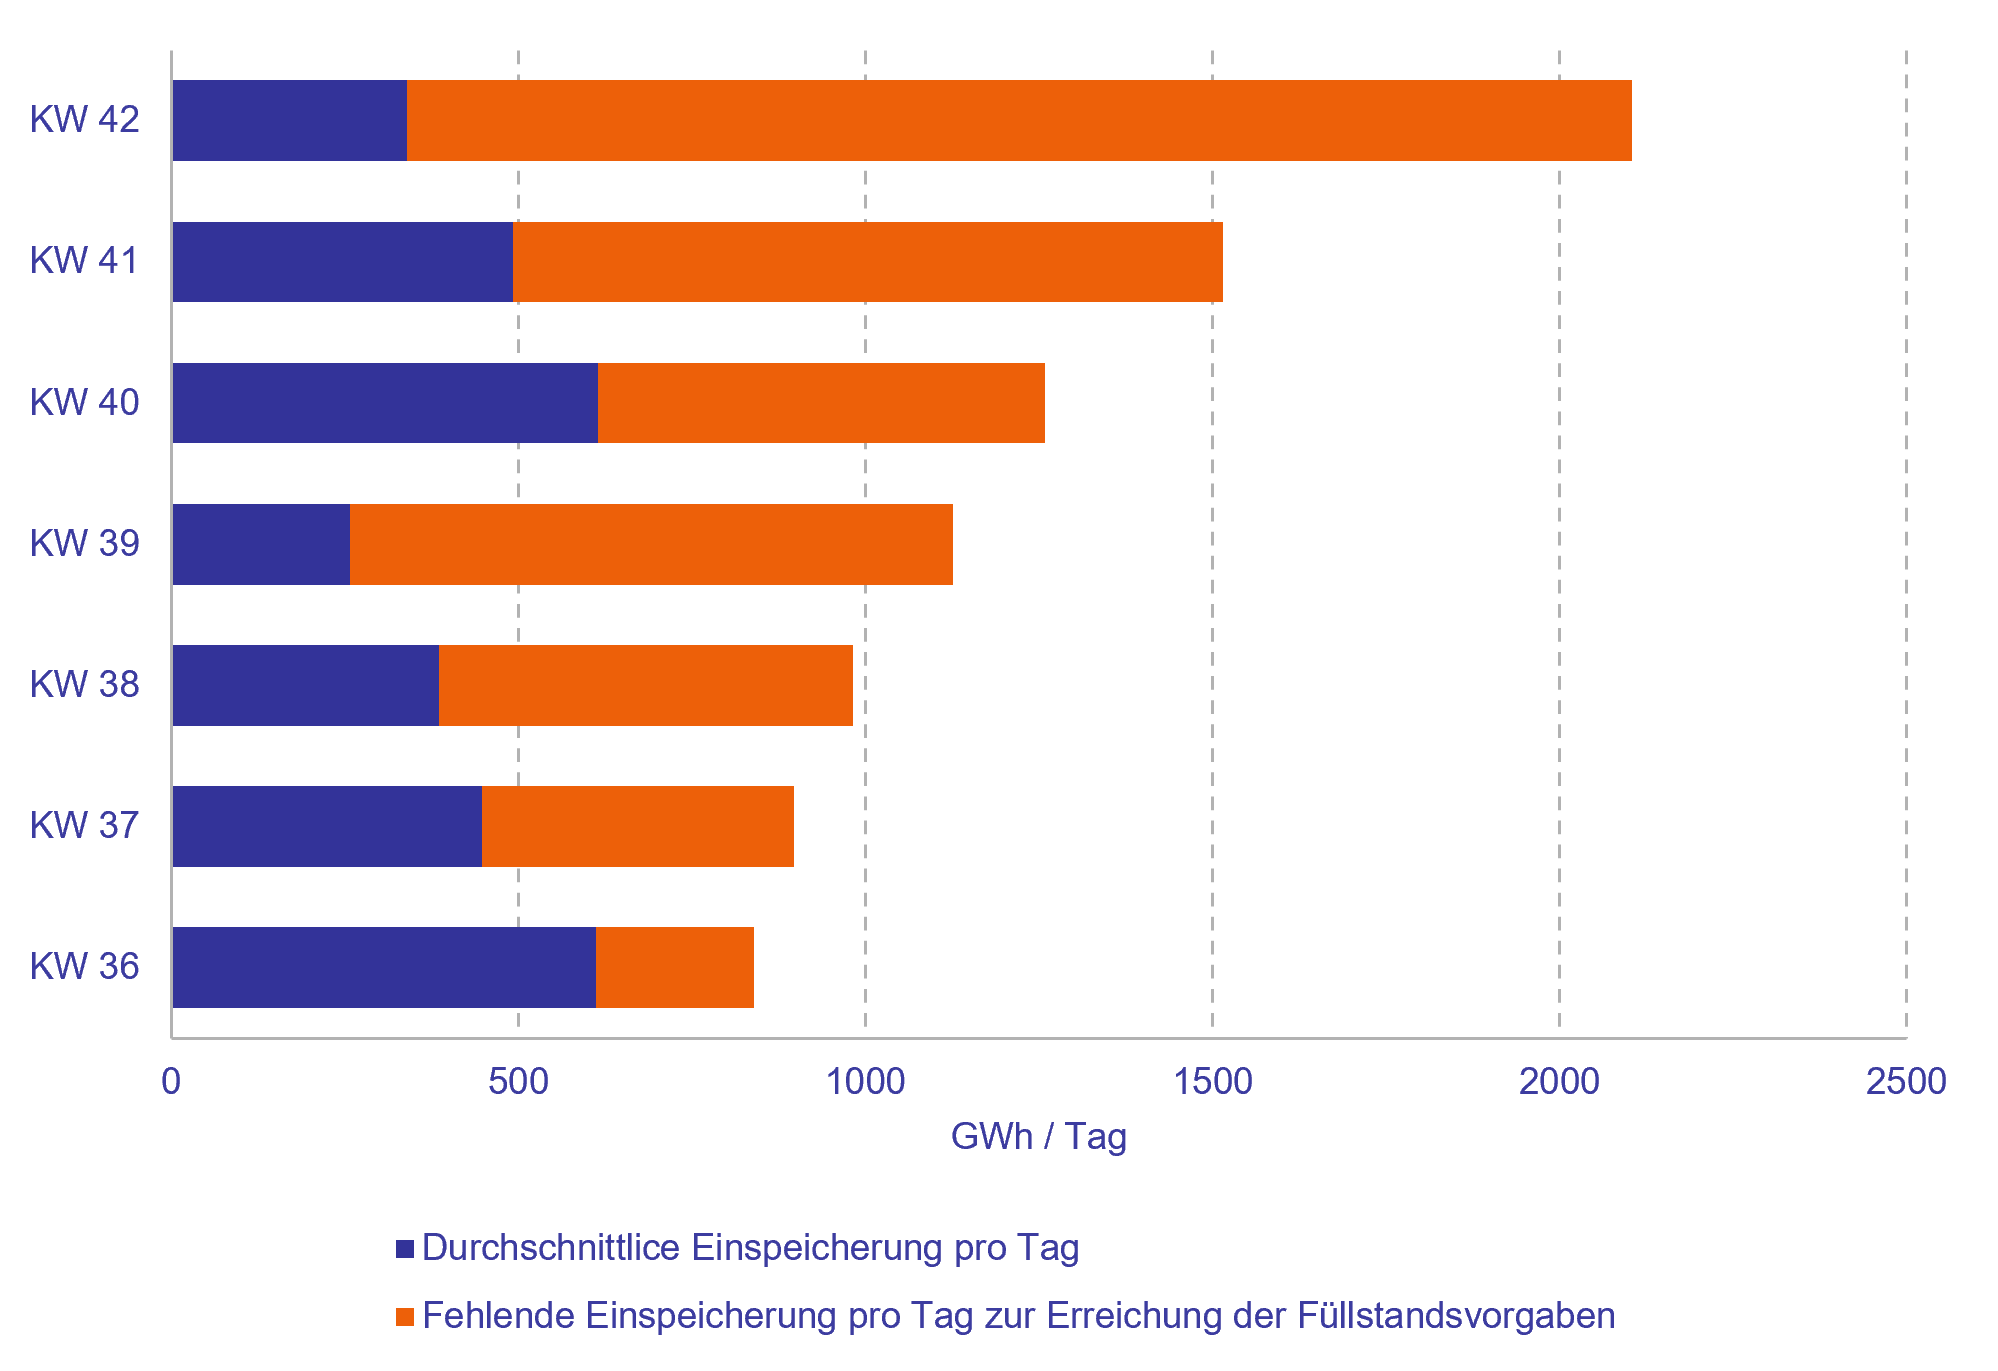
- Einspeichersaldo im Zeitraum 12.10.–18.10.: 2,38 TWh
- Durchschnittlicher Füllstand: 62,1 %.
- Im Wochenvergleich sind die durchschnittlichen Einspeicherungen um 31% gesunken.
11 Speicher hatten einen negativen Einspeichersaldo; insgesamt wurden aus diesen Speichern 420,7 GWh ausgespeichert, davon 103 GWh in UGS Etzel EnBW (VGS), 76,6 GWh in VGS Storage Hub und 71,8 GWh in VGS Zone MND ESG.
- Die Erdgasspeicher in Deutschland und zwei Speicherstandorte in Österreich (7 Fields und Haidach, die an das deutsche Fernleitungsnetz angeschlossen sind) werden anhand ihrer Aussichten auf das Erreichen der vorgeschriebenen Speicherfüllstände erfasst und kategorisiert. Einige Speicher werden zu Clustern zusammengefasst, wenn sie geografisch nahe beieinander liegen (was an drei verschiedenen Standorten der Fall ist: EPE, Etzel und Nüttermoor/Jemgum).
- 23 von 48 Speichern haben die Füllstandvorgabe bereits erreicht (dunkelgrüne Kategorie). Viele Speicher befinden sich in der hellgrünen Kategorie, was bedeutet, dass der Zielfüllstand des jeweiligen Speichers bis zum 1. November erreicht werden kann, wenn in der verbleibenden Zeit bis zum 1. November täglich durchschnittlich bis zu 75 % der technischen Einspeicherkapazität genutzt werden. Speicher, die tägliche Einspeicherungen von mehr als 75 % der technischen Einspeicherkapazität erfordern (im Durchschnitt bis zum 1. November), befinden sich in der gelben Kategorie.
- 12 von 46 Speichern in Deutschland können den Zielfüllstand nicht mehr erreichen, selbst wenn die technische Einspeicherkapazität an jedem verbleibenden Tag bis zum 1. November voll ausgeschöpft würde (rote Kategorie). Darunter sind fünf Porenspeicher in Süddeutschland, Nüttermoor H-2 und H-5, UGS Rehden, UGS Kiel-Rönne, UGS Etzel ESE (MET und OMV), UGS Jemgum H (EWE). Zudem kann UGS 7Fields nur maximal 75% erreichen, für den Speicher in Österreich gelten allerdings die deutschen Füllstandsvorgaben nicht.
- Der EEX-THE Spotmarktpreis liegt derzeit €0,65/MWh unterhalb des Preises für den Vertrag für das Q1’27, was nur einen geringen Anreiz zur Einspreicherung von Gas bietet.
- Der THE Preis ist um €8,069/MWh höher als der JKM Preis für November 2026, was Europa attraktiver für LNG-Lieferungen macht. Für Dezember 2026 ist der JKM Preis €2,15/MWh höher als der THE Preis für Dezember 2026, d.h. der asiatische Markt wird attraktiver für LNG-Lieferungen. (Datenstand 16.10.2026).
- Wenn alle Speicher in Deutschland exakt ihre Füllstandsvorgabe erreichen würden, bedeutete dies im deutschlandweiten gewichteten Mittel einen Füllstand von 71,4 %. Unter der Annahme, dass die durchschnittliche tägliche Einspeicherung auf dem Niveau der letzten 7 Tage anhält, würde bis zum 1. November ein Füllstand von nur 63,6 % in Deutschland erreicht. Wenn die durchschnittliche tägliche Einspeicherung auf dem Niveau der letzten 21 Tage anhält, würde ein Wert von 63 % erreicht.
Energiemarktradar (12. Ausgabe, September 2026)
Die jüngste Ausgabe unseres Energiemarktradars ist erschienen und kann hier heruntergeladen werden. Die aktuelle Situation wirkt wie eine Wette auf einen milden Winter und einen gegenüber Europa und Deutschland mild gestimmten US-Präsidenten.
In der aktuellen Ausgabe zeigen wir, dass
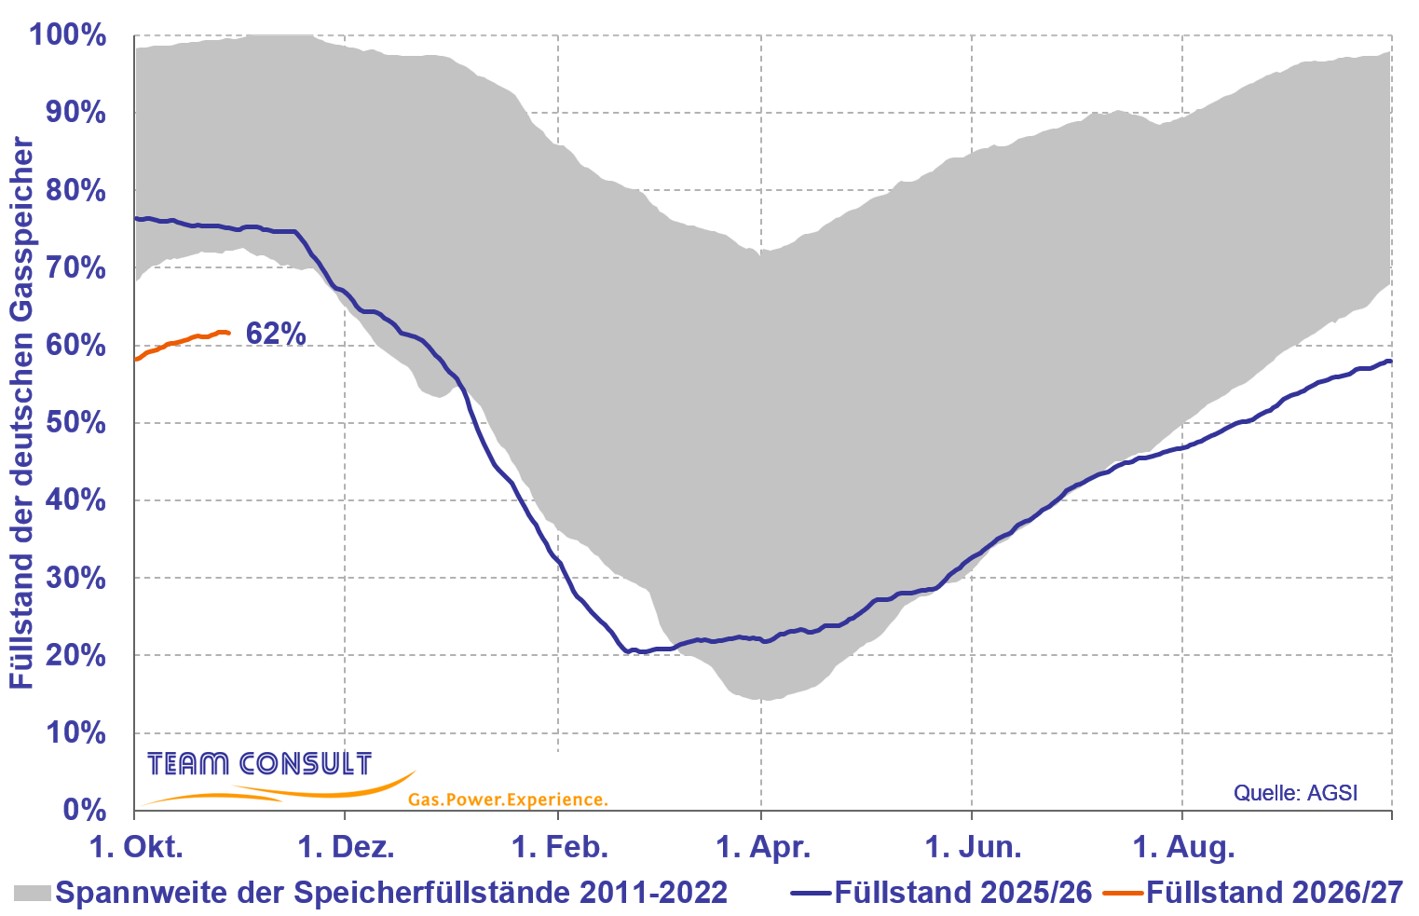
- Der aktuelle durchschnittlicher Füllstand über alle betrachteten Speicher derzeit 57 % beträgt und sich die täglichen Einspeicherungen in der letzten Woche (276 GWh/Tag) im Vergleich zur Vorwoche (578 GWh/Tag) fast halbiert haben
- die Berichte über eine Anweisung des BMWE an die SEFE die Speicher zu befüllen sich durch die jüngsten Einspeicherungen nicht belegen lassen
- Die Situation in Süddeutschland deutlich kritischer als im Norden Deutschlands ist. Dies könnte unter ungünstigen Wetterbedingungen (längere Dunkelflauten) auch zu einem Problem für die gasbasierte Stromversorgung mit einer installierten Kapazität in Bayern und Baden-Württemberg von 8,5 GW werden.
Aktuelle Gasspeicherfüllstände in Deutschland
Oktober 2026
Aktuelle Gasspeicherfüllstände in Deutschland
September 2023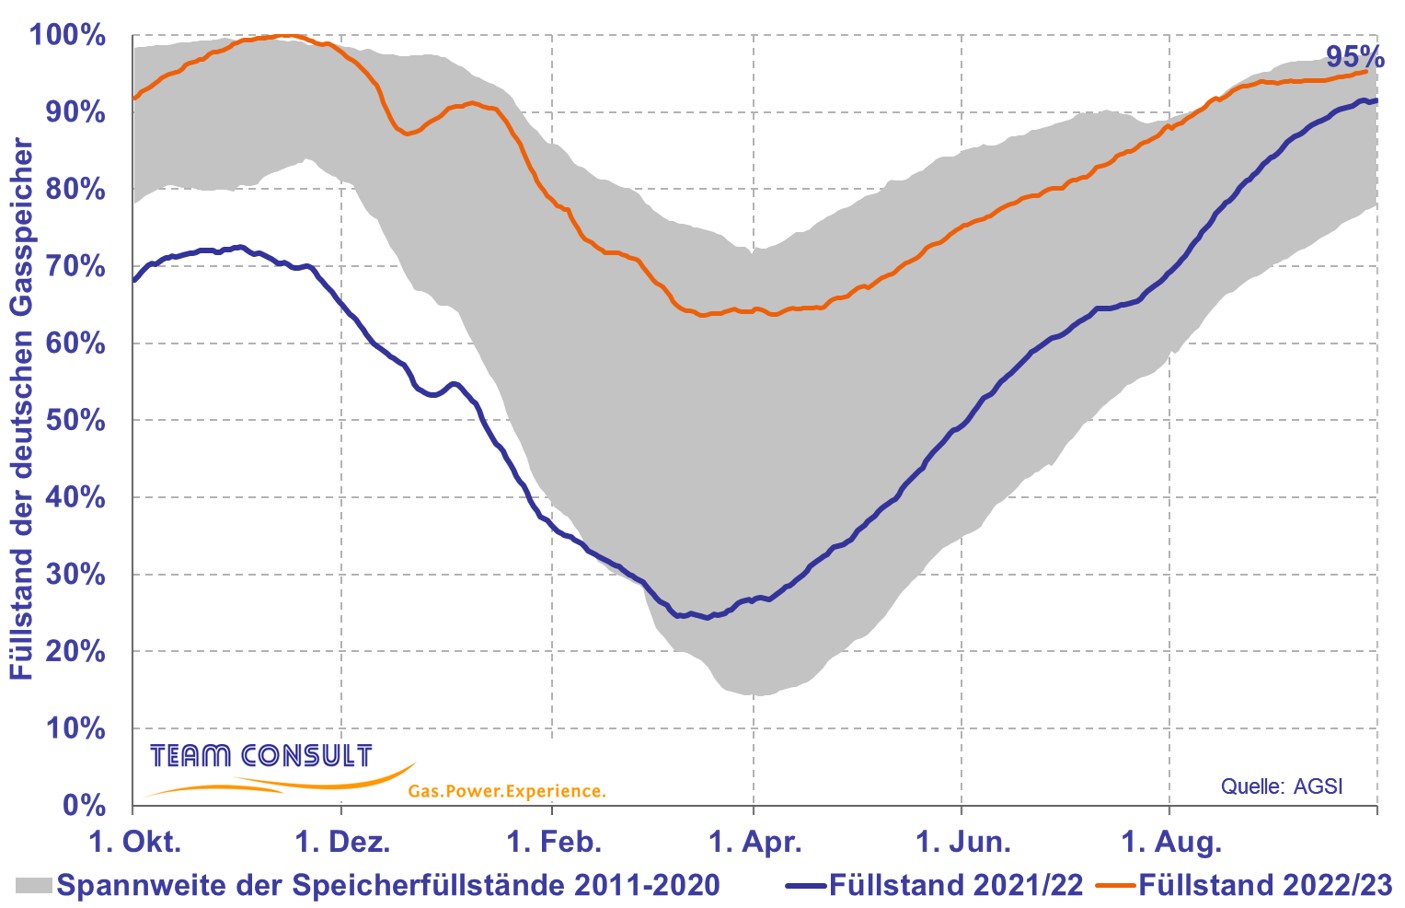
Aktuelle Gasspeicherfüllstände in Deutschland
Juni 2023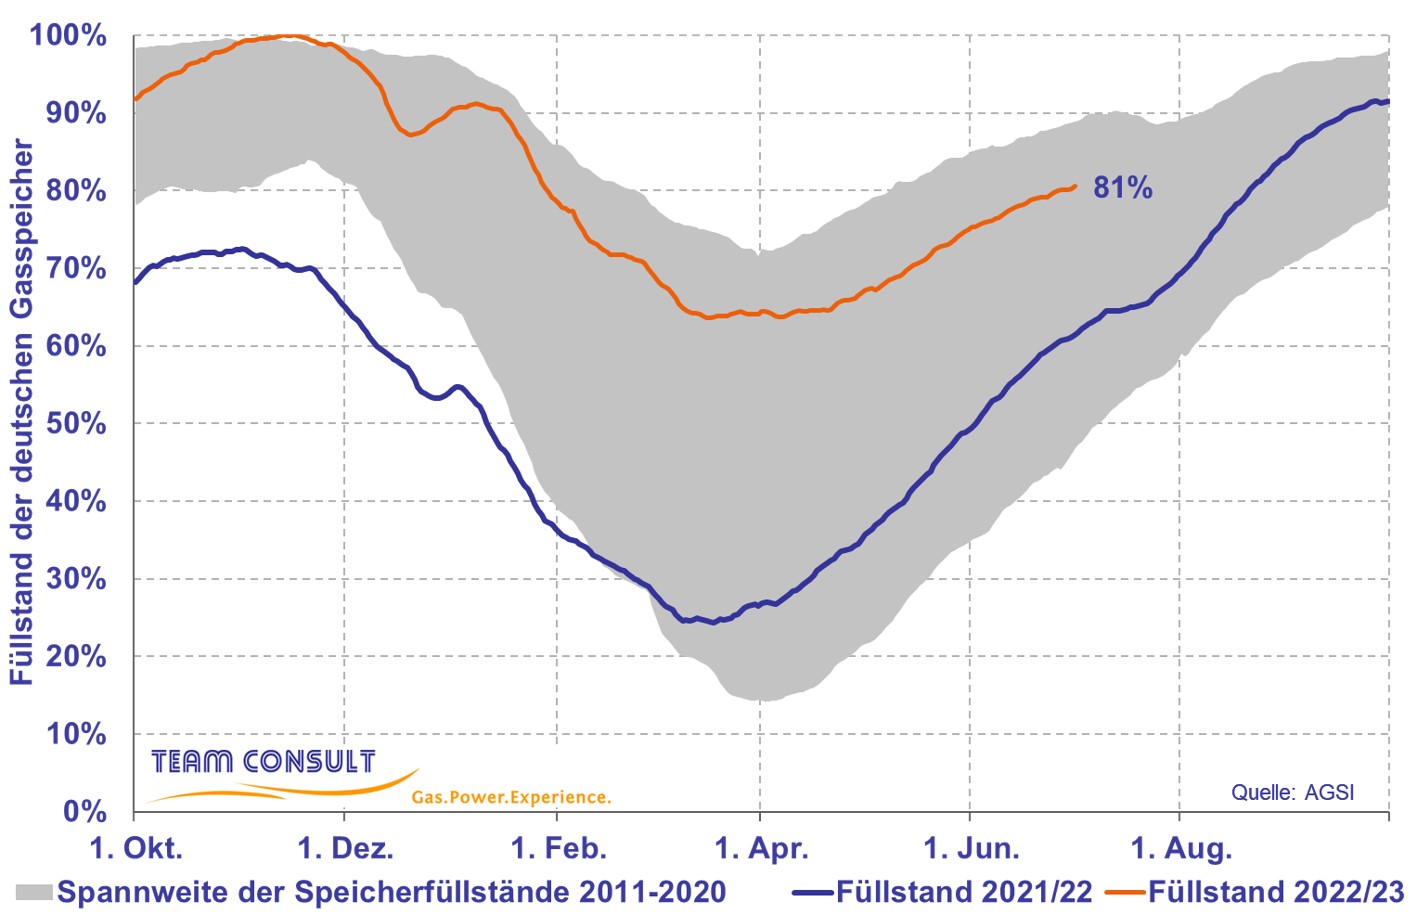
Aktuelle Gasspeicherfüllstände in Deutschland
März 2023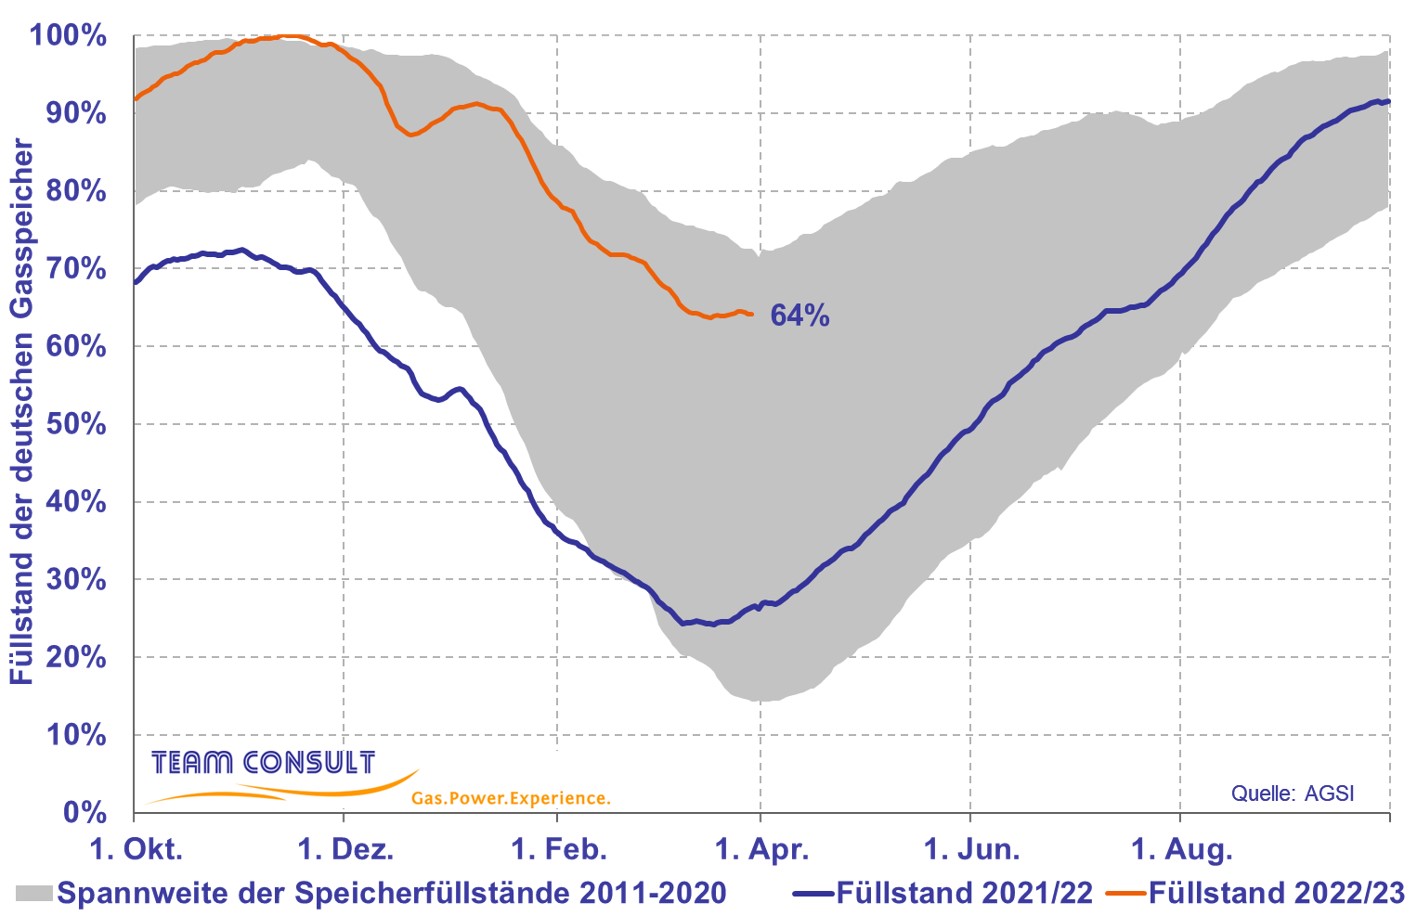
Aktuelle Gasspeicherfüllstände in Deutschland
Januar 2023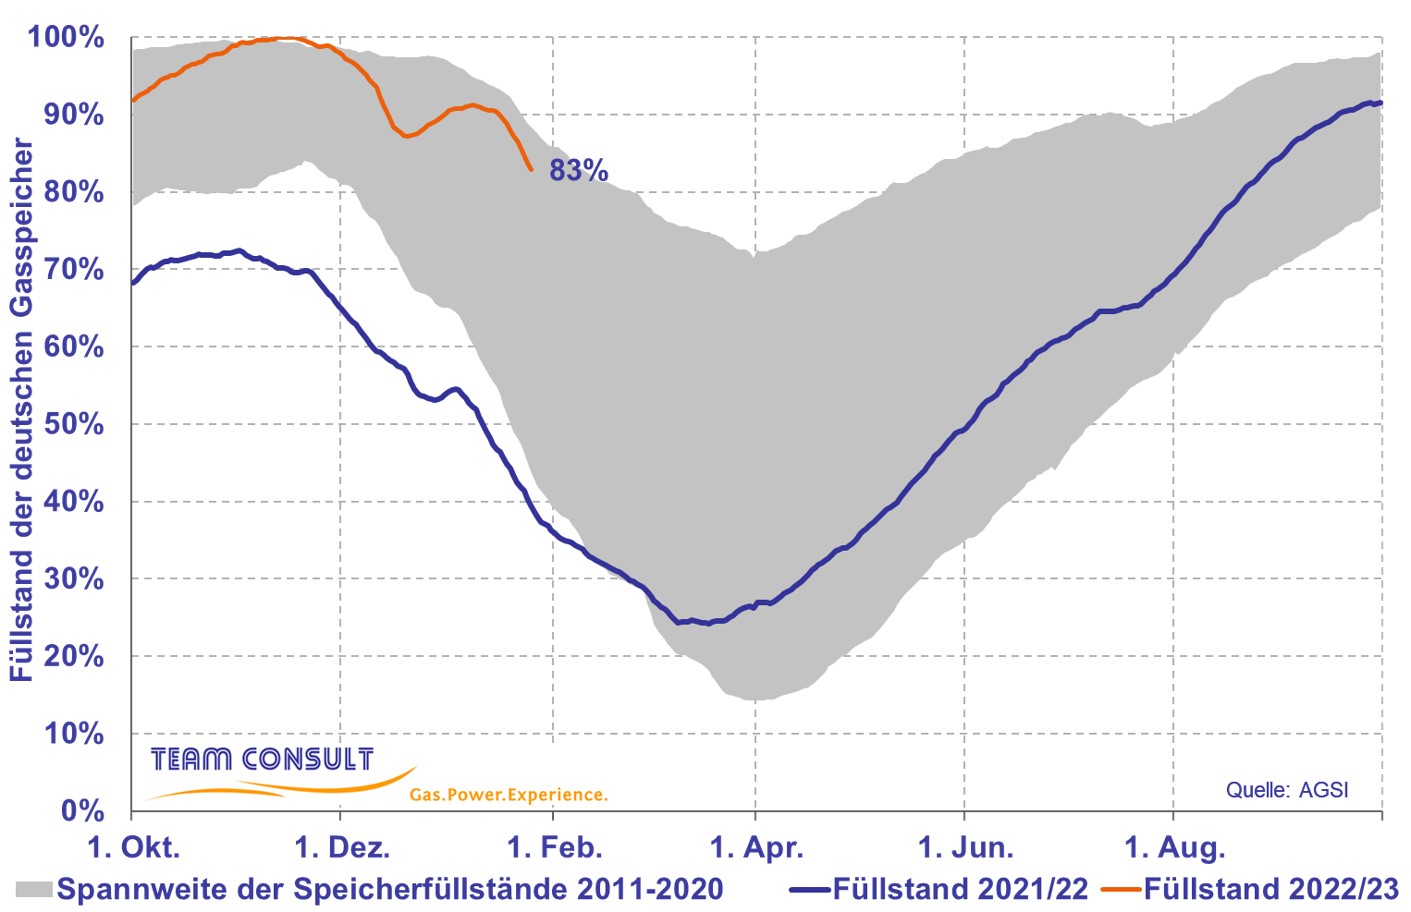
Aktuelle Gasspeicherfüllstände in Deutschland
Oktober 2021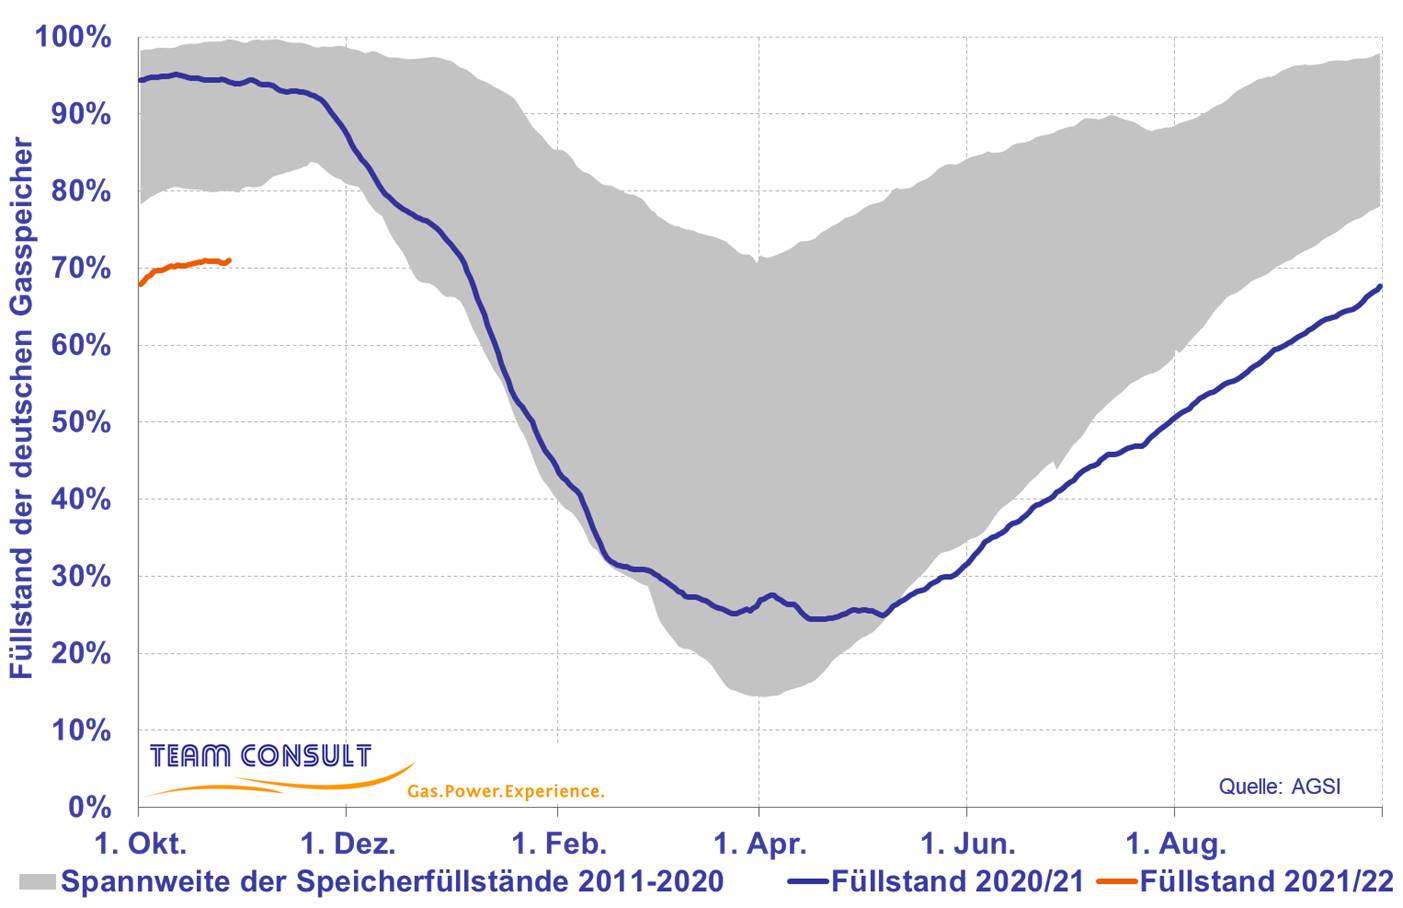
Aktuelle Gasspeicherfüllstände in Deutschland
Juli 2021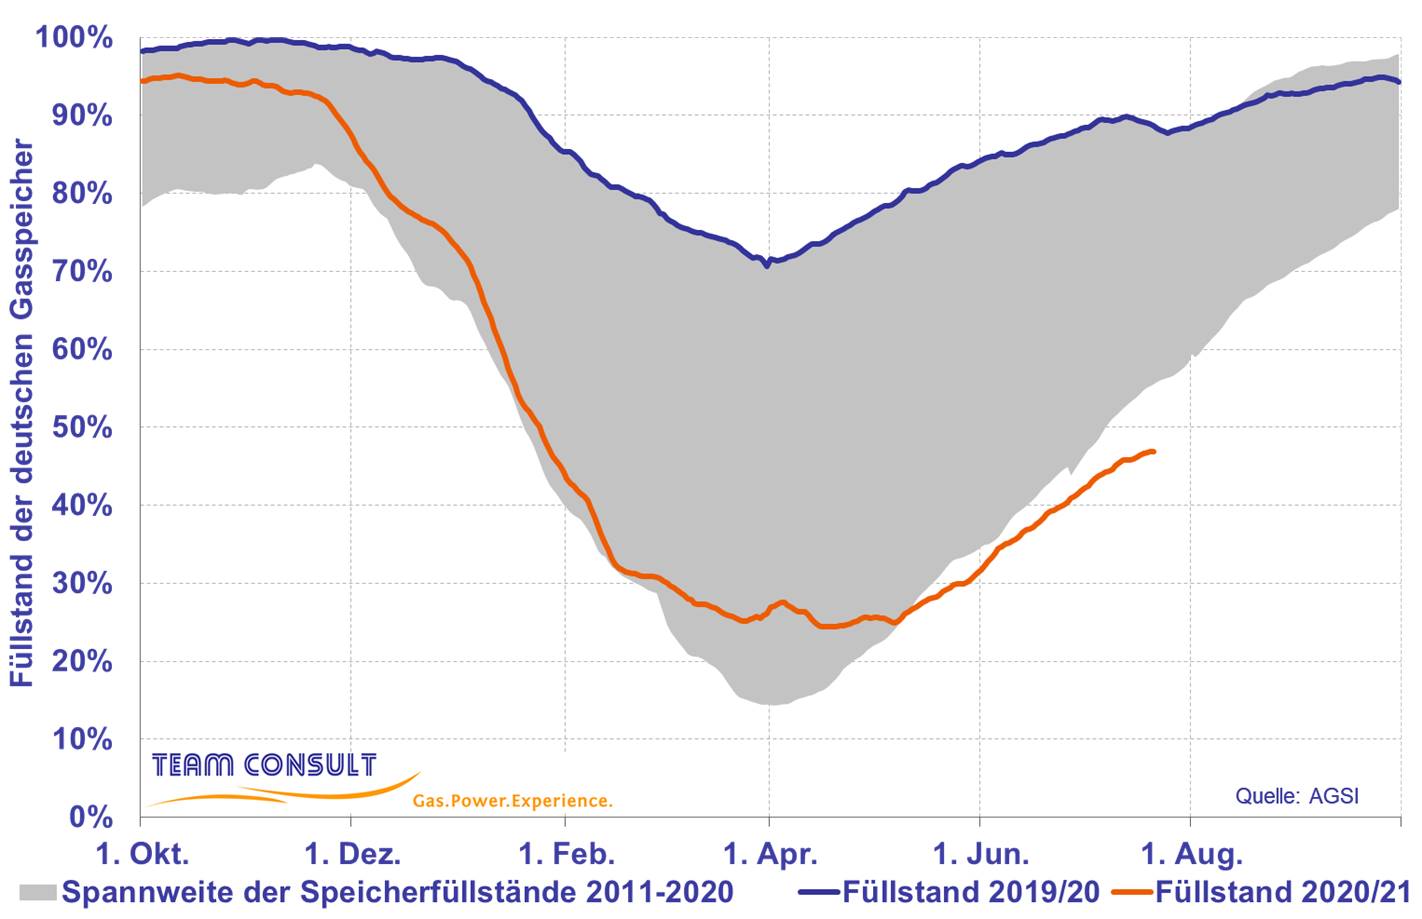
Aktuelle Gasspeicherfüllstände in Deutschland
April 2021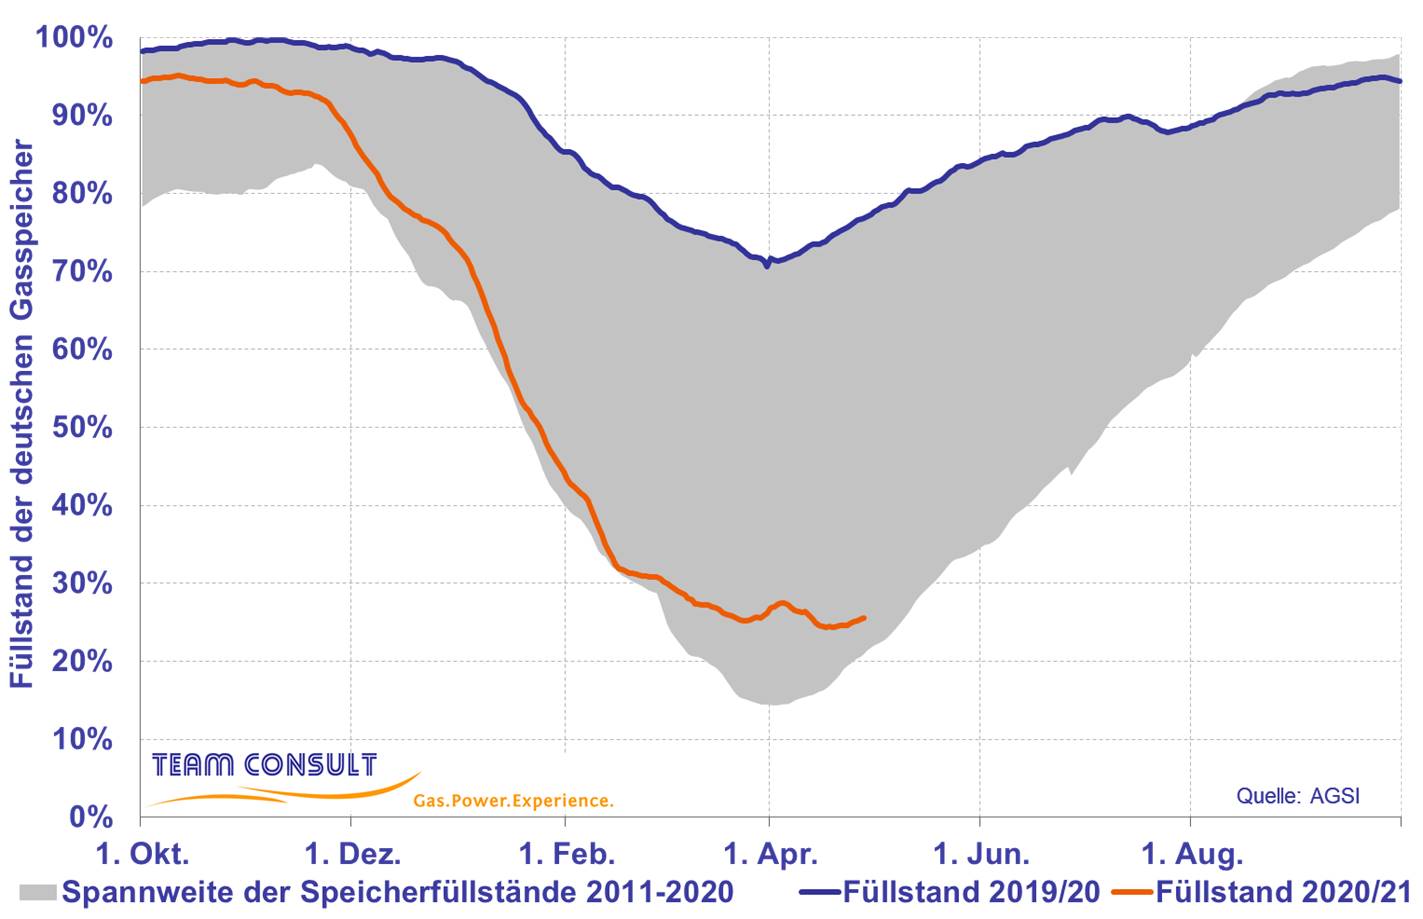
Aktuelle Gasspeicherfüllstände in Deutschland
März 2021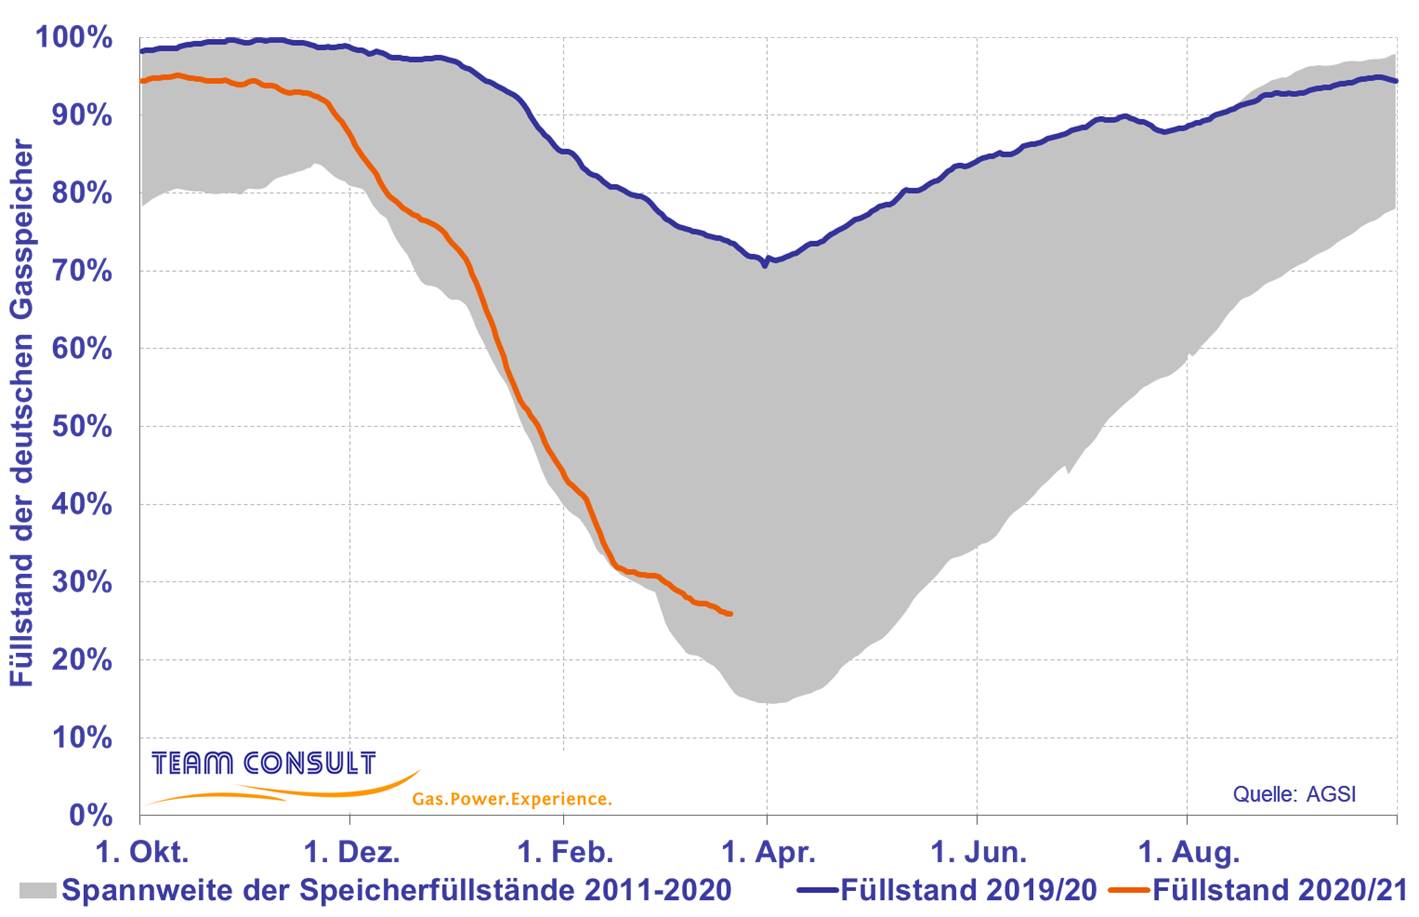
Aktuelle Gasspeicherfüllstände
September 2020
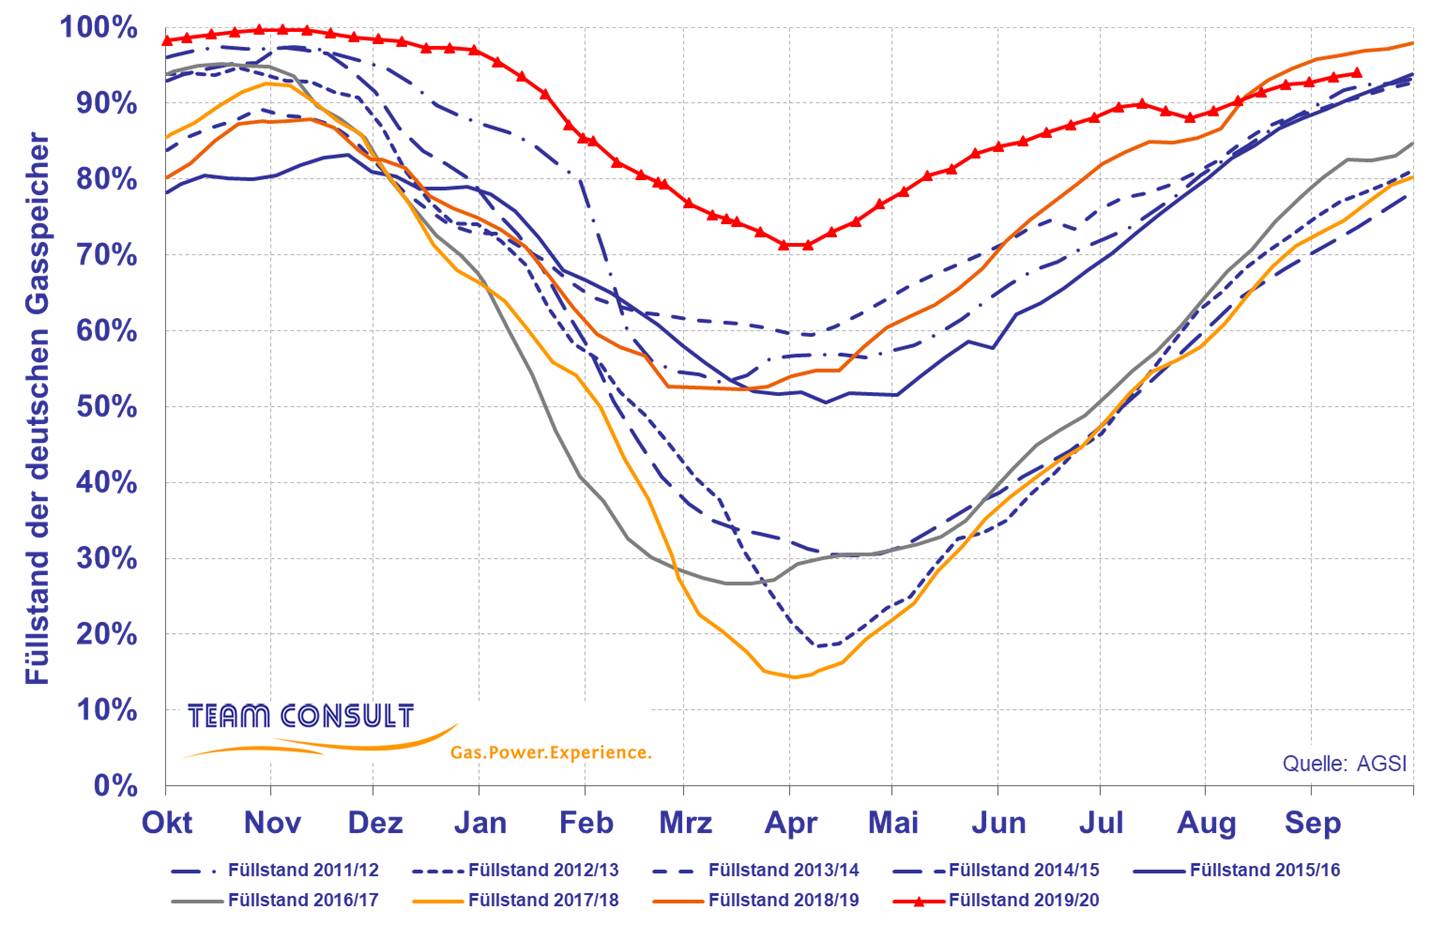
Aktuelle Gasspeicherfüllstände
Juni 2020
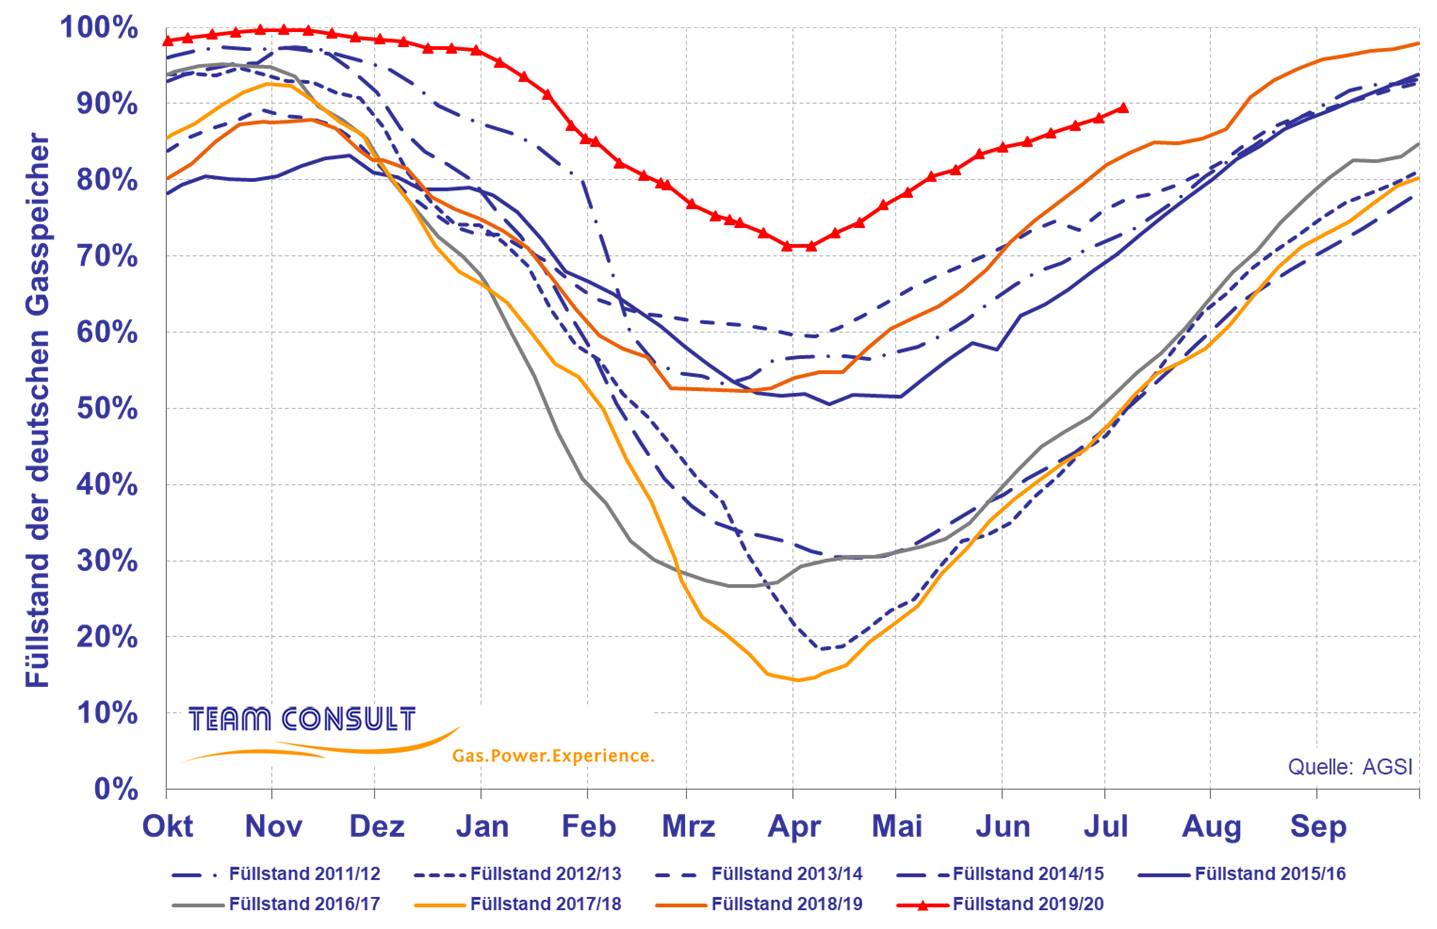
Wie geht es mit den deutschen Speicherfüllständen weiter?
Februar 2020
Die Vorsorge gegen eventuelle Lieferengpässe bei einer Einstellung der Transite durch die Ukraine zum vergangenen Jahreswechsel war einer der Gründe für die hohen Einspeicherungen in die deutschen Gasspeicher in der vergangenen Einspeichersaison. Zum Beginn der aktuellen Ausspeichersaison erreichten die Speicher einen historisch hohen Füllstand von über 99% (226 TWh auf Basis der von der AGSI veröffentlichten Daten).
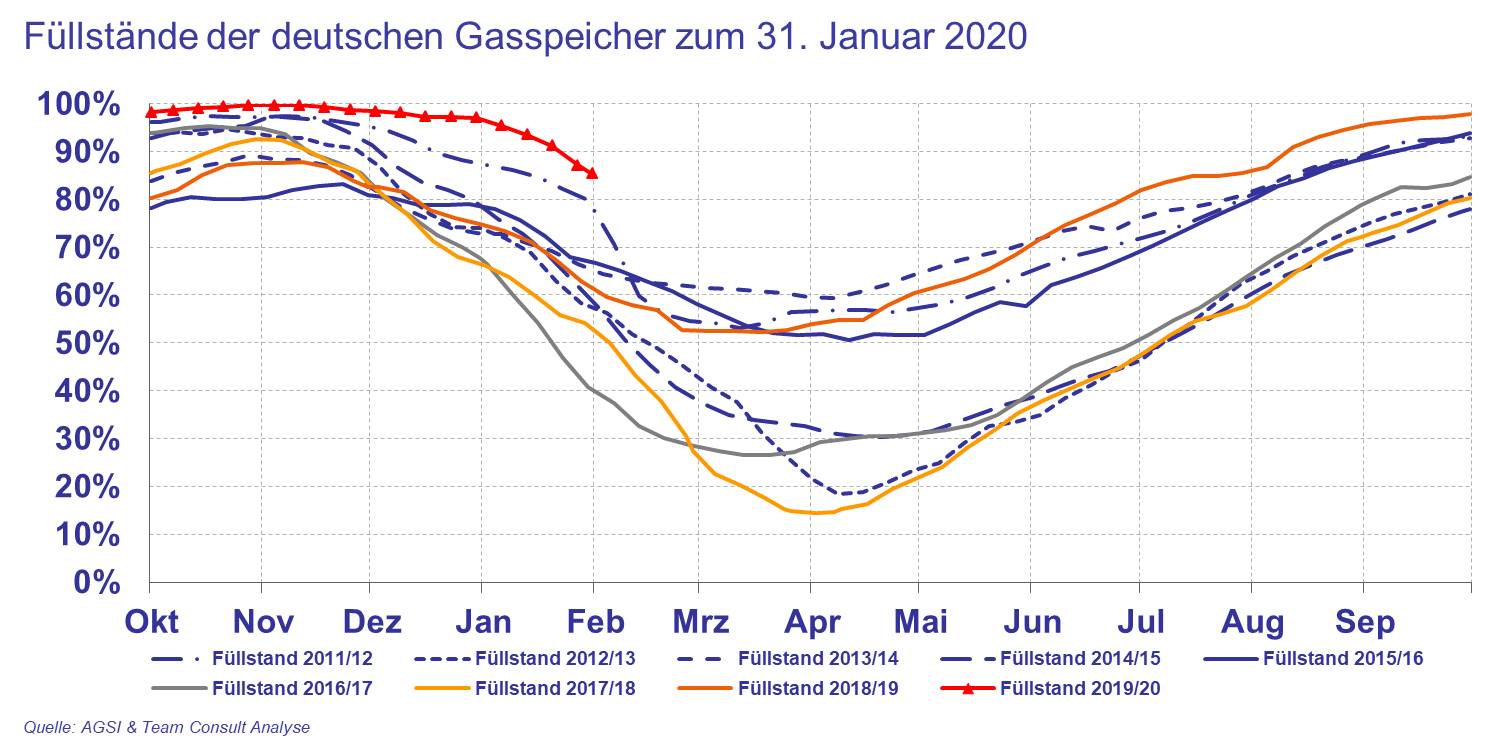
Im bisherigen Winter 2019/20 waren bedingt durch das Ausbleiben einer Kältewelle nur sehr geringe Ausspeicherungen zu verzeichnen. Der Füllstand der deutschen Speicher liegt auch zum Beginn des Februars bei ca. 87%. Die übliche Bandbreite bewegt sich zu diesem Zeitpunkt zwischen 55% und 65%.
Die Versorgungslage hat sich in den vergangenen Wochen jedoch nicht grundlegend geändert. Gasflüsse aus Russland durch die Nord Stream sowie über Mallnow sind konstant geblieben. Lediglich der Transit durch die Ukraine ist trotz einer Einigung im Transitstreit seit Anfang des Jahres deutlich zurückgegangen. Die Versorgungslage ist durch die geringe saisonale Nachfrage und die hohen Einspeisungen aus LNG Terminals Nordwesteuropa allerdings sichergestellt.
Um die Füllstände der Speicher zum Anfang April zu simulieren, wurden die täglichen Ausspeicherungen der Jahre 2017/18 (hohe Ausspeicherungen) und 2018/19 (niedrige Ausspeicherungen) zugrunde gelegt.
- Unter der Annahme, dass es im weiteren Verlauf des Winters noch zu hohen Ausspeicherungen kommt, ist ein Speicherfüllstand von ca. 100 TWh zu erwarten
- Im Gegensatz dazu wäre bei weiterhin niedrigen Ausspeicherungen am Ende des Winters ein Füllstand von ca. 170 TWh zu erwarten.
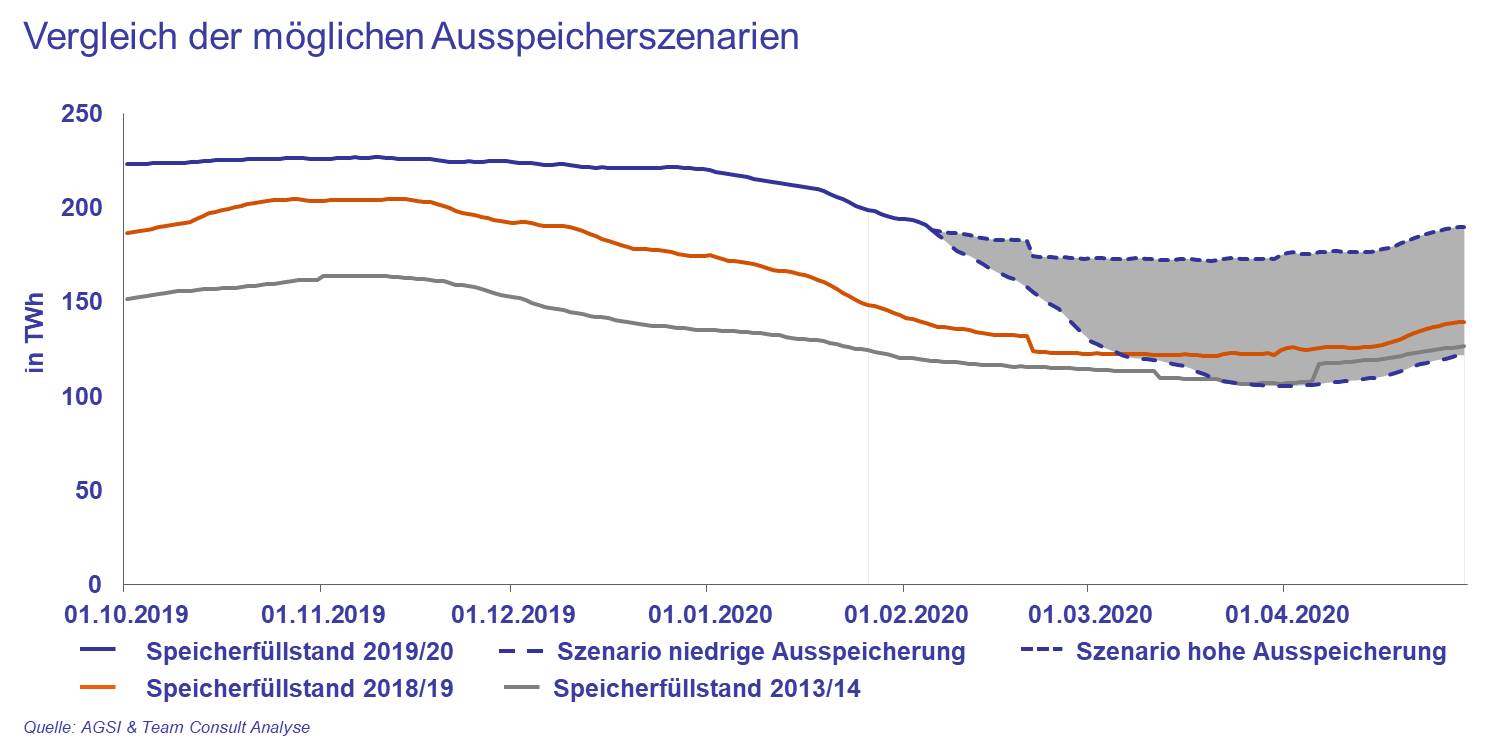
Im letzteren Fall ist auch mit einer geringen Gasnachfrage im kommenden Sommer zu rechnen. Bei einer gleichbleibend guten Versorgungssituation wird sich der Druck auf die Großhandelspreise weiter verstärken, so dass selbst historische Tiefststände nicht überraschen würden. Eine ähnliche Situation war in den Jahren 2014 und 2019 zu beobachten, als es am Ende des Winters hohe Speicherfüllstände und im Sommer entsprechend niedrige Großhandelspreise gab. Diese Vorzeichen lassen für 2020 eine hohe Auslastung von Gaskraftwerken erwarten.
Gasspeicherfüllstände im Januar 2019
Februar 2019
Zum Beginn des Januars hatten die deutschen Gasspeicher einen aggregierten Speicherfüllstand von 75 Prozent (174 TWh) und lagen damit gut 9 Prozentpunkte über dem Füllstand des Vorjahres. Im Verlauf des Monats sank der Füllstand um 14 Prozentpunkte ab und lag am Ende bei 61 Prozent (142 TWh). Dieser Wert lag weiterhin gut 9 Prozentpunkte über dem Füllstand zum gleichen Zeitpunkt des Vorjahres.
Mit Blick auf die täglichen Ausspeicherungen zeigte der Januar ein geteiltes Bild. In der ersten Monatshälfte wurden in der Spitze bis zu 1,4 TWh pro Tag ausgespeichert. In der zweiten Monatshälfte sanken die Temperaturen und die Ausspeicherungen steigerten sich deutlich, und erreichten in der Spitze bis zu 2,1 TWh pro Tag.
Regulierungsfragen
Strategieentwicklung
Broschüren